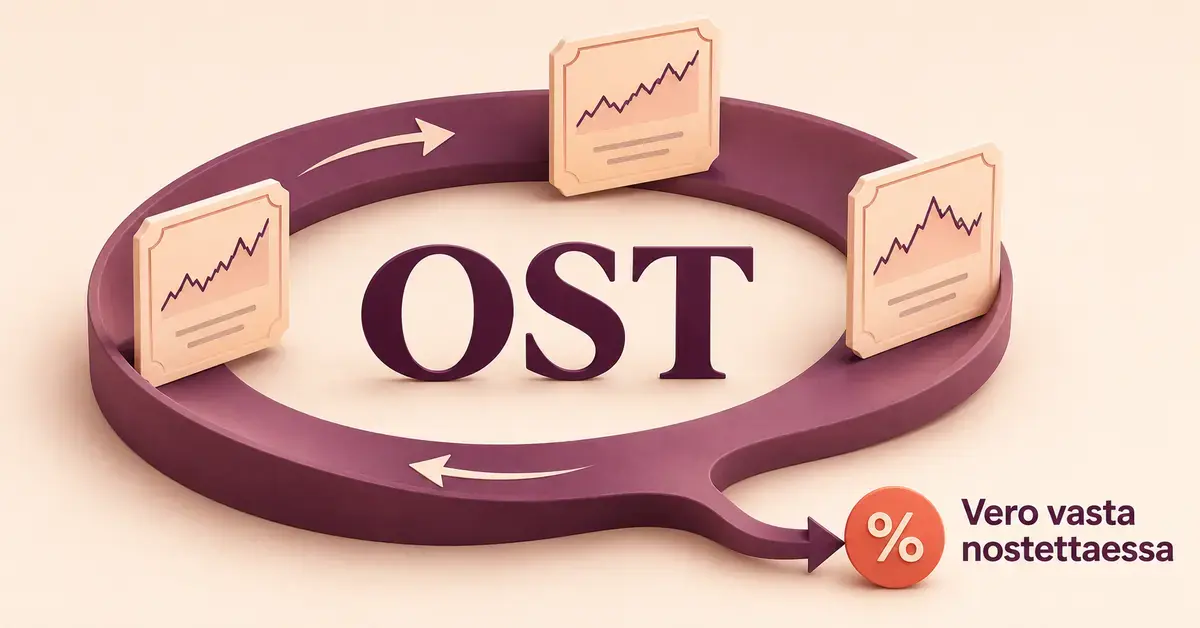
Osakesäästötili eli OST on suomalaisille yksityishenkilöille tarkoitettu tili, jonka sisällä voit ostaa ja myydä pörssiosakkeita ilman, että maksat veroa jokaisesta kaupasta tai saadusta osingosta. Veron maksat vasta siinä vaiheessa, kun nostat rahaa tililtä. Tilille voi tallettaa rahaa yhteensä enintään 100 000 euroa, ja yhdellä henkilöllä voi olla vain yksi osakesäästötili. Tässä oppaassa käydään läpi selkokielisesti, miten tili toimii, miten sitä verotetaan, mitä se maksaa ja kenelle se sopii.
Pikafaktat
| Mikä | Suomalaisille yksityishenkilöille tarkoitettu tili pörssiosakkeisiin sijoittamiseen |
|---|---|
| Talletusraja | Enintään 100 000 € (nousi 50 000 €:sta vuoden 2024 alusta); koskee talletettua rahaa, ei tilin arvoa |
| Tilien määrä | Vain yksi tili henkilöä kohden |
| Sijoituskohteet | Vain suorat pörssiosakkeet – ei rahastoja, ETF:iä, joukkolainoja tai johdannaisia |
| Verotus | Ei veroa tilin sisäisistä kaupoista tai osingoista; pääomatulovero (30 % / 34 %) maksetaan vasta nostettaessa |
| Tappiot | Vähennyskelpoisia vasta, kun tili lopetetaan |
| Kenelle | Luonnollinen henkilö; alaikäiselle huoltajan kautta |
| Perustuu lakiin | Laki osakesäästötilistä (680/2019); tilejä on voinut käyttää vuodesta 2020 |
Mikä osakesäästötili on?
Osakesäästötili on vuonna 2020 käyttöön otettu tilityyppi, jonka avulla piensijoittaja voi sijoittaa pörssiosakkeisiin verotehokkaasti. Tilin toiminta perustuu lakiin osakesäästötilistä (680/2019). Käytännössä kyse on tilistä, jolle talletat rahaa ja jonka sisällä tuo raha sijoitetaan osakkeisiin.
Olennaista on, että osakesäästötilille talletetaan vain rahaa. Et voi siirtää tilille jo omistamiasi osakkeita, vaan tilin sisällä ostat osakkeet tilille talletetulla rahalla. Kun haluat nostaa rahaa ulos, osakkeet on ensin myytävä, koska tililtä voi nostaa vain rahaa.
Osakesäästötilin tarjoavat talletuspankit sekä sijoituspalveluyritykset. Palveluntarjoajat ovat Finanssivalvonnan julkisessa rekisterissä, joten voit tarkistaa, että valitsemasi toimija on valvottu. Tilin voi avata esimerkiksi Nordnetin kaltaiselta välittäjältä tai omasta pankistasi.
Näin osakesäästötili toimii
Osakesäästötilin idea on yksinkertainen: siirrät tilille rahaa, ostat sillä pörssiosakkeita ja seuraat sijoitustesi kehitystä. Tilin sisällä voit myydä osakkeita ja ostaa tilalle toisia ilman välittömiä veroseuraamuksia. Osakkeiden arvonmuutoksia ja osinkoja voit seurata esimerkiksi reaaliaikaisia pörssikursseja seuraamalla.
Tilin tärkein ero tavalliseen sijoittamiseen on verotuksen lykkääntyminen: niin kauan kuin rahat pysyvät tilillä, myyntivoitoista ja osingoista ei makseta veroa. Tämä tehostaa korkoa korolle -ilmiötä, koska myös verottamaton tuotto pääsee kasvamaan korkoa.
Mitä osakesäästötilille voi ostaa?
Osakesäästötilille voi ostaa vain säännellyllä markkinalla eli pörssissä (esimerkiksi Nasdaq Helsinki) tai monenkeskisessä kaupankäyntijärjestelmässä (kuten First North) julkisen kaupankäynnin kohteena olevia osakkeita. Osakkeet voivat olla suomalaisia tai ulkomaisia.
Tilille ei voi ostaa:
- sijoitusrahastoja
- pörssinoteerattuja ETF-rahastoja
- listaamattomia osakkeita
- joukkovelkakirjalainoja
- johdannaisia
Jos haluat sijoittaa rahastoihin tai esimerkiksi laajasti hajauttavaan indeksirahastoon, tarvitset niitä varten tavallisen arvo-osuustilin tai rahastosäästösopimuksen. Osakesäästötili on tarkoitettu nimenomaan suoriin osakesijoituksiin. Yhteen yhtiöön ei myöskään voi sijoittaa niin paljon, että sinä tai lähipiirisi omistaisitte vähintään 10 prosenttia yhtiön osakkeista tai äänistä.
Osakesäästötilin verotus
Verotus on osakesäästötilin suurin etu, ja se on hyvä ymmärtää ennen tilin avaamista. Tavallisella arvo-osuustilillä jokaisesta voitollisesta osakemyynnistä maksetaan veroa, ja osingoista peritään vero heti. Osakesäästötilillä näin ei ole.
Verot maksetaan vasta nostossa
Tilin sisällä syntyneitä myyntivoittoja ei veroteta, kun myyt osakkeita ja ostat uusia. Myöskään saaduista osingoista ei peritä veroa eikä ennakonpidätystä silloin, kun osinko maksetaan tilille. Vero realisoituu vasta, kun nostat tililtä rahaa itsellesi.
Kun nostat rahaa, nosto jaetaan kahteen osaan: verovapaaseen pääomaan (tilille tallettamaasi rahaan) ja veronalaiseen tuottoon. Veronalainen osuus lasketaan samassa suhteessa kuin tuoton osuus on koko tilin arvosta noston hetkellä. Veronalaisesta tuotosta maksetaan pääomatuloveroa, joka on 30 prosenttia ja 30 000 euroa vuodessa ylittävältä osalta 34 prosenttia.
Esimerkki: Olet tallettanut tilille 45 000 euroa, ja tilin arvo on noussut 60 000 euroon. Nostat 20 000 euroa. Koska tuoton osuus tilin arvosta on neljännes (15 000 / 60 000), nostosta 5 000 euroa on veronalaista pääomatuloa ja 15 000 euroa verovapaata pääomaa. Jäljellä olevaksi pääomaksi jää 30 000 euroa, joten voit tallettaa tilille vielä 70 000 euroa (100 000 € − 30 000 €).
Huomaa, että osakesäästötililtä nostettuun tuottoon ei sovelleta eräitä tavallisen sijoittamisen verohuojennuksia: hankintameno-olettamaa, pientä alle 1 000 euron luovutusvoiton verovapautta tai listayhtiöiden osinkojen osittaista verovapautta ei voi käyttää. Koko nostettu tuotto on siis veronalaista. Osakesäästötilin verotus poikkeaa näin selvästi tavanomaisesta osakkeiden myynnin verotuksesta.
Osingot ja ulkomaiset osakkeet
Myös ulkomaisten osakkeiden osingot ovat tilin tuottoa, jota verotetaan vasta nostettaessa. Ulkomailta maksetusta osingosta on kuitenkin usein peritty lähdeveroa jo lähtömaassa. Tällöin tilin tuotoksi kirjataan vain nettona saatu osinko, eikä ulkomaista lähdeveroa voi hyvittää Suomessa maksettavaa veroa vastaan. Tämä voi tehdä osakesäästötilistä ulkomaisten osinko-osakkeiden osalta verotuksellisesti epäedullisemman kuin suorasta omistuksesta, jossa lähdeveron voi tietyin edellytyksin saada hyvitettyä.
Tappioiden vähentäminen
Jos tilin arvo jää tallettamaasi rahaa pienemmäksi, syntyy tappiota. Osakesäästötilin tappion voi vähentää verotuksessa vasta, kun tili lopetetaan. Tappio on tällöin tallettamasi rahan ja tilin lopetushetken arvon erotus, ja se vähennetään pääomatuloista lopettamisvuonna. Yksittäisen noston yhteydessä tappiota ei voi vähentää.
Osakesäästötilin kulut
Osakesäästötilistä syntyvät kulut riippuvat palveluntarjoajasta, joten niitä kannattaa vertailla ennen tilin avaamista. Tyypillisesti kuluja syntyy seuraavasti:
- Avaus- ja ylläpitomaksut: tarkista palveluntarjoajan hinnastosta, periikö se tilin avaamisesta tai ylläpidosta erillistä maksua.
- Kaupankäyntipalkkiot: jokaisesta osto- ja myyntitoimeksiannosta peritään välityspalkkio, joka voi olla kiinteä euromäärä tai prosentti kaupan arvosta.
- Valuutanvaihto: ulkomaisia osakkeita ostettaessa voi tulla valuutanvaihtokuluja.
Koska hinnoittelu muuttuu ja vaihtelee toimijoittain, tarkista aina ajantasaiset palkkiot suoraan palveluntarjoajan hinnastosta. Kulujen suuruudella on pitkällä aikavälillä iso merkitys lopputulokseen.
Talletusraja ja säännöt
Osakesäästötiliin liittyy muutamia kiinteitä sääntöjä, jotka on hyvä muistaa:
- Talletusraja 100 000 euroa. Tilille voi tallettaa rahaa yhteensä enintään 100 000 euroa. Raja nousi aiemmasta 50 000 eurosta vuoden 2024 alusta. Raja koskee vain tilille maksettua rahaa, ei tilin arvoa: sijoitusten arvo saa kasvaa yli 100 000 euron, ja kun nostat pääomaa pois, vapautuu talletustilaa uudelleen käytettäväksi.
- Vain yksi tili henkilöä kohden. Yhdellä luonnollisella henkilöllä voi olla kerrallaan vain yksi osakesäästötili. Jos tilejä on useampi, seurauksena voi olla veronkorotus (10 euroa päivässä kustakin osakesäästötilistä). Poikkeuksena tili voi olla hetkellisesti kahdella palveluntarjoajalla tilinsiirron aikana.
- Vain yksityishenkilölle. Tilin voi avata vain luonnollinen henkilö. Alaikäiselle tili avataan huoltajan kautta. Kuolinpesä, yhtymä, toiminimi tai muu oikeushenkilö ei voi avata tiliä.
Palveluntarjoaja ilmoittaa tilin tiedot – talletukset, nostot, tuotto-osuudet ja vuoden lopun arvon – automaattisesti Verohallinnolle verotusta varten.
Osakesäästötili vai arvo-osuustili?
Moni pohtii, kannattaako sijoittaa osakesäästötilin vai tavallisen arvo-osuustilin (AOT) kautta. Arvo-osuustili tarkoittaa perinteistä tiliä, jolla omistat osakkeet suoraan. Keskeinen ero on verotuksen ajoituksessa ja siinä, mihin kohteisiin kumpikin tili soveltuu. Alla oleva vertailu kokoaa tärkeimmät erot.
Vertailu: osakesäästötili ja arvo-osuustili
| Ominaisuus | Osakesäästötili (OST) | Arvo-osuustili (AOT) |
|---|---|---|
| Verotus kaupoista | Ei veroa tilin sisäisistä myyntivoitoista; vero vasta nostossa | Myyntivoitto verotetaan heti jokaisesta voitollisesta kaupasta |
| Osinkojen verotus | Ei veroa, kun osinko maksetaan tilille; vero vasta nostossa | Osingosta peritään vero maksuhetkellä (osittain verovapaa) |
| Sijoituskohteet | Vain pörssiosakkeet | Osakkeet, rahastot, ETF:t, joukkolainat ym. |
| Talletusraja | Enintään 100 000 € rahaa | Ei ylärajaa |
| Tilien määrä | Vain yksi henkilöä kohden | Voi olla useampia |
| Osakkeiden siirto tilille | Ei onnistu; vain rahaa talletetaan | Osakkeita voi siirtää tilille |
| Hankintameno-olettama | Ei käytössä | Käytettävissä myyntivoiton verotuksessa |
| Ulkomaisen osingon lähdevero | Ei hyvitetä | Voidaan tietyin edellytyksin hyvittää |
Osakesäästötili on usein edullisempi aktiiviselle, pitkäjänteiselle osakesijoittajalle, joka ostaa ja myy osakkeita ja sijoittaa osingot uudelleen – veron lykkääntyminen tehostaa tuottojen kasvua. Arvo-osuustili taas on joustavampi, jos haluat sijoittaa myös rahastoihin tai ETF:iin, hyödyntää ulkomaisten osinkojen lähdeveron hyvityksen tai käyttää hankintameno-olettamaa. Mikään ei estä pitämästä molempia tilejä rinnakkain.
Kenelle osakesäästötili sopii?
Osakesäästötili sopii erityisen hyvin sijoittajalle, joka:
- sijoittaa suoriin pörssiosakkeisiin eikä rahastoihin tai ETF:iin
- aikoo sijoittaa pitkäjänteisesti ja antaa tuottojen kasvaa korkoa korolle
- haluaa sijoittaa osingot uudelleen ilman välitöntä verotusta
- käy jonkin verran kauppaa osakkeilla ja hyötyy siitä, ettei jokaisesta voitollisesta kaupasta mene heti veroa
Osakesäästötili sopii heikommin, jos haluat sijoittaa pääasiassa rahastoihin, painotat ulkomaisia osinko-osakkeita tai tarvitset mahdollisuuden siirtää jo omistamiasi osakkeita tilille. Lopullinen valinta kannattaa tehdä oman sijoitustyylin ja verotilanteen perusteella.
Näin avaat osakesäästötilin
Tilin avaaminen on nopeaa ja onnistuu verkossa. Pääpiirteissään eteneminen on seuraava:
- Vertaile palveluntarjoajien kaupankäyntipalkkioita ja muita kuluja.
- Varmista, että palveluntarjoaja on Finanssivalvonnan rekisterissä.
- Avaa tili verkkopankkitunnuksilla tunnistautumalla.
- Siirrä tilille rahaa (enintään 100 000 euroa yhteensä).
- Osta tilille haluamiasi pörssiosakkeita.
Muista, että osakesijoittamiseen liittyy aina riski pääoman menettämisestä, eikä mennyt tuotto ole tae tulevasta.
Vastuuvapauslauseke
Tämä teksti on yleistä tietoa osakesäästötilistä, ei sijoitus- tai veroneuvontaa. Emme ole sijoitusneuvojia. Osakesijoittamiseen liittyy aina riski, ja voit menettää sijoittamaasi pääomaa. Verotusta koskevat säännöt ja euromäärät voivat muuttua, ja oma verotuksellinen tilanteesi voi poiketa esimerkeistä. Tarkista aina ajantasaiset tiedot virallisista lähteistä ja tee omat johtopäätöksesi tai konsultoi ammattilaista ennen sijoituspäätöksiä. Sijoitusten valvonnasta ja sijoittajan suojasta kerrotaan tarkemmin Finanssivalvonnan sivuilla.
Lähteet
Usein kysytyt kysymykset (UKK/FAQ)
Voiko samalla henkilöllä olla useampi osakesäästötili?
Ei voi. Yhdellä luonnollisella henkilöllä voi olla kerrallaan vain yksi osakesäästötili. Tili voi olla hetkellisesti kahdella palveluntarjoajalla ainoastaan tilinsiirron aikana.
Voiko arvo-osuustilin osakkeet siirtää osakesäästötilille?
Ei voi. Osakesäästötilille talletetaan vain rahaa. Jos haluat osakkeet osakesäästötilille, ne on ensin myytävä arvo-osuustilillä – jolloin mahdollinen myyntivoitto verotetaan normaalisti – ja ostettava uudelleen osakesäästötilin sisällä.
Voiko osakesäästötilin siirtää toiseen pankkiin?
Kyllä. Osakesäästötilin voi siirtää palveluntarjoajalta toiselle ilman, että siirto katkaisee verotuksen lykkääntymisen. Siirron ajaksi tili voi poikkeuksellisesti olla kahdella palveluntarjoajalla. Käytännöt ja mahdolliset siirtokulut kannattaa tarkistaa molemmilta toimijoilta.
Voiko lapselle avata osakesäästötilin?
Kyllä. Alaikäiselle osakesäästötilin avaa huoltaja lapsen puolesta. Tili on lapsen nimissä, ja samat säännöt – kuten yhden tilin rajoitus – koskevat myös alaikäistä.
Mitä osakesäästötilille tapahtuu, kun tilinomistaja kuolee?
Tilisopimus päättyy automaattisesti omistajan kuollessa, eikä päättymisestä synny veronalaista tuloa tai vähennyskelpoista tappiota. Tilin varat kuuluvat kuitenkin perintöverotukseen, ja osakkeet arvostetaan kuolinpäivän kurssiin. Perillisen myöhemmässä myynnissä hankintamenona käytetään perintöverotuksessa käytettyä arvoa.