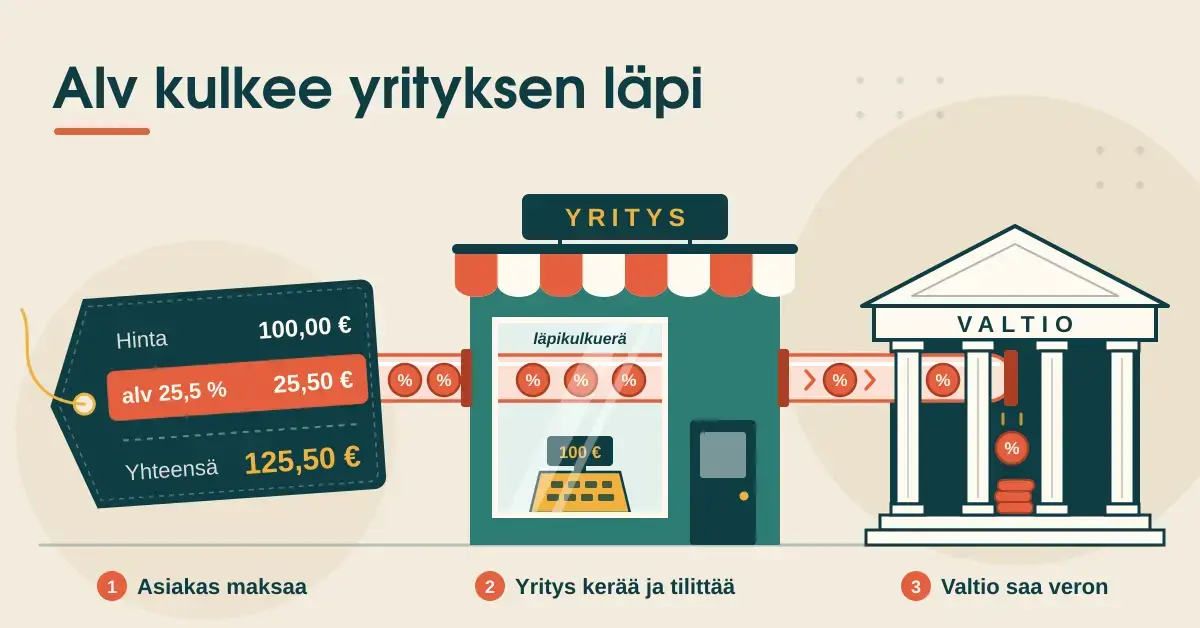
Arvonlisävero eli alv on kulutusvero, joka koskee lähes kaikkea tavaroiden ja palveluiden myyntiä Suomessa. Yritykselle alv ei kuitenkaan ole varsinainen kustannus vaan niin sanottu läpikulkuerä: yritys lisää veron myyntihintoihinsa, kerää sen asiakkailta ja tilittää valtiolle. Käytännössä veron maksaa siis loppukuluttaja, ja yritys toimii veron kerääjänä. Tässä oppaassa käydään selkokielisesti läpi, milloin yrityksestä tulee arvonlisäverovelvollinen, mitkä ovat vuoden 2026 verokannat sekä miten alv ilmoitetaan ja maksetaan. Tiedot perustuvat Verohallinnon voimassa oleviin ohjeisiin lokakuussa 2026.
Pikafaktat
- Yleinen verokanta: 25,5 % (voimassa 1.9.2024 alkaen)
- Alennetut verokannat: 13,5 % ja 10 %
- Vähäisen toiminnan raja: 20 000 € / kalenterivuosi
- Alarajahuojennus: poistunut 1.1.2025 alkavilta tilikausilta
- Verokausi: kuukausi, neljännesvuosi tai kalenterivuosi
- Ilmoitus ja maksu: OmaVerossa, yleensä kuukauden 12. päivä
- Alv-numero: FI + Y-tunnus ilman väliviivaa
Mitä arvonlisävero tarkoittaa yritykselle?
Arvonlisävero on välillinen vero, jonka yritys lisää myymiensä tuotteiden ja palveluiden hintaan. Kun yritys on merkitty arvonlisäverovelvollisten rekisteriin, se perii myynnistään alv:n, vähentää siitä ostoihinsa sisältyneen alv:n ja maksaa erotuksen Verohallinnolle. Järjestelmän ideana on, että vero kertyy vain tuotteen tai palvelun arvonlisästä kussakin vaihdannan vaiheessa – tästä nimi arvonlisävero.
Alv-velvolliselle yritykselle vero on pääsääntöisesti neutraali: koska yritys saa vähentää ostoihinsa sisältyvän veron, alv ei jää sen kustannukseksi. Tämän vuoksi hintoja verrataan yritysten välillä usein verottomina. Poikkeuksena ovat verottomat toimialat, joilla yritys ei peri myynnistään alv:a mutta ei myöskään saa vähentää ostojensa alv:a – tällöin vero jää todelliseksi kuluksi.
Milloin yrityksestä tulee arvonlisäverovelvollinen?
Lähtökohtaisesti kaikki liiketoiminnan muodossa tapahtuva tavaroiden ja palveluiden myynti on Suomessa arvonlisäverollista. Pienimuotoinen toiminta on kuitenkin rajattu verotuksen ulkopuolelle niin sanotulla vähäisen toiminnan rajalla. Vuoden 2025 alusta raja nousi 15 000 eurosta 20 000 euroon, ja se lasketaan kalenterivuoden liikevaihdon mukaan.
- Yrityksen ei tarvitse rekisteröityä alv-velvolliseksi, jos sekä kuluvan että edellisen kalenterivuoden liikevaihto on enintään 20 000 euroa.
- Jos liikevaihto ylittää 20 000 euroa, yrityksen on rekisteröidyttävä verovelvolliseksi rajan ylittämisajankohdasta alkaen – ei siis takautuvasti vuoden alusta.
- Raja koskee koko kalenterivuoden liikevaihtoa, joten se arvioidaan ennakolta: jos myynnin tiedetään ylittävän rajan, kannattaa hakeutua rekisteriin heti.
Vähäisen toiminnan rajaan liittyi aiemmin niin sanottu alarajahuojennus, joka palautti osan maksetusta verosta pienille yrityksille. Alarajahuojennus poistui käytöstä tilikausilta, jotka alkavat 1.1.2025 tai sen jälkeen, joten siihen ei voi enää luottaa verosuunnittelussa.
Yritys voi myös hakeutua alv-rekisteriin vapaaehtoisesti, vaikka liikevaihto jäisi alle 20 000 euron. Tämä on usein järkevää, jos yrityksellä on paljon verollisia ostoja tai sen asiakkaat ovat itse alv-velvollisia yrityksiä. Vapaaehtoinen hakeutuminen on tyypillinen harkinnan paikka pienyrityksen perustamisen yhteydessä sekä silloin, kun aloitetaan sivutoiminen yritys.
Arvonlisäverokannat vuonna 2026
Suomessa on käytössä yleinen verokanta ja kaksi alennettua verokantaa sekä nollaverokanta. Verokannat muuttuivat merkittävästi vuosina 2024–2026, joten vanhentuneisiin lukuihin kannattaa suhtautua varauksella. Alla olevassa taulukossa on koottuna voimassa olevat kannat ja esimerkkejä siitä, mitä kukin niistä koskee.
Arvonlisäverokannat 2026
| Verokanta | Mitä koskee (esimerkkejä) |
|---|---|
| 25,5 % | Useimmat tavarat ja palvelut: mm. vaatteet, elektroniikka, alkoholi, tupakka, rakennustarvikkeet, parturi- ja kirjanpitopalvelut |
| 13,5 % | Elintarvikkeet, ravintola- ja ateriapalvelut, kirjat, lääkkeet, liikuntapalvelut, henkilökuljetus, majoitus, kulttuuri- ja urheilutapahtumat (1.1.2026 alkaen myös yleisradiotoiminta; kanta oli 14 % vuoden 2025 loppuun) |
| 10 % | Sanoma- ja aikakauslehdet (painetut ja sähköiset) |
| 0 % | Mm. vienti EU:n ulkopuolelle ja tavaroiden yhteisömyynti; ostojen alv saadaan vähentää |
| Veroton / alv:n ulkopuolinen | Mm. terveyden- ja sairaanhoito sekä rahoitus- ja vakuutuspalvelut – ei alv:a eikä ostojen vähennysoikeutta |
Yleinen verokanta 25,5 %
Yleistä 25,5 prosentin verokantaa sovelletaan valtaosaan tavaroista ja palveluista. Kanta nousi 24 prosentista 25,5 prosenttiin 1.9.2024, mikä teki Suomen yleisestä alv-kannasta yhden EU:n korkeimmista. Yleisen kannan piiriin kuuluvat esimerkiksi vaatteet, elektroniikka, alkoholi ja tupakka, rakennustarvikkeet sekä useimmat palvelut, kuten parturi-kampaamopalvelut, autokorjaus ja kirjanpitopalvelut.
Alennetut verokannat 13,5 % ja 10 %
Alennettu 13,5 prosentin verokanta koskee muun muassa elintarvikkeita, ravintola- ja ateriapalveluita, kirjoja, lääkkeitä, liikuntapalveluita, henkilökuljetusta, majoitusta sekä kulttuuri- ja urheilutapahtumien pääsylippuja. Tämä kanta oli 14 prosenttia vuoden 2025 loppuun saakka ja laski 13,5 prosenttiin 1.1.2026. Samalla yleisradiotoiminta siirtyi 10 prosentin kannasta 13,5 prosentin kantaan. Alennettua kantaa ei sovelleta alkoholiin eikä tupakkaan edes ravintolassa tarjoiltuna.
Alinta 10 prosentin verokantaa sovelletaan enää sanoma- ja aikakauslehtiin, sekä painettuihin että sähköisiin. Moni aiemmin 10 prosentin kantaan kuulunut hyödyke siirtyi 14 prosentin (nykyisin 13,5 %) kantaan vuoden 2025 alussa.
Nollaverokanta ja verottomat toimialat
Nollaverokanta (0 %) tarkoittaa, että myynnistä ei peritä veroa, mutta yritys saa silti vähentää myyntiin liittyvien ostojen alv:n. Nollaverokantaan kuuluvat esimerkiksi EU:n ulkopuolelle suuntautuva vienti ja tavaroiden yhteisömyynti toisessa EU-maassa olevalle alv-velvolliselle ostajalle.
Nollaverokanta on eri asia kuin alv:n ulkopuolinen eli veroton toiminta. Verottomia ovat esimerkiksi terveyden- ja sairaanhoito sekä rahoitus- ja vakuutuspalvelut. Näillä toimialoilla yritys ei peri myynnistään alv:a, mutta se ei myöskään saa vähentää ostoihinsa sisältyvää veroa, jolloin alv jää sen kustannukseksi.
Näin arvonlisävero lasketaan ja vähennetään
Arvonlisävero lasketaan tuotteen verottomasta hinnasta. Jos tuotteen veroton hinta on 100 euroa ja siihen sovelletaan yleistä 25,5 prosentin kantaa, vero on 25,50 euroa ja verollinen myyntihinta 125,50 euroa. Kun hinta tiedetään verollisena, veron osuuden saa laskettua kaavalla, jossa verollinen hinta kerrotaan verokannalla ja jaetaan luvulla 100 lisättynä verokannalla (esimerkiksi 25,5 / 125,5).
Verohallinnolle tilitettävä määrä on myyntien alv vähennettynä vähennyskelpoisten ostojen alv:lla. Jos vähennettävää veroa on tilitettävää enemmän, erotus palautetaan yritykselle.
Ostojen vähennysoikeus
Alv-velvollinen yritys saa pääsääntöisesti vähentää verollisia ostoja, jotka se tekee verollista liiketoimintaansa varten. Vähennyksen edellytyksenä on, että ostosta on asianmukainen, vaatimukset täyttävä lasku. Osa kuluista on kuitenkin rajattu vähennysoikeuden ulkopuolelle, kuten edustuskulut ja tietyt henkilökunnan yksityiskäyttöön tulevat hankinnat. Henkilöautojen kuluissa vähennysoikeus on rajoitettu, jos autoa käytetään myös yksityisajoon.
Alv-rekisteröinti ja alv-numero
Arvonlisäverovelvolliseksi rekisteröidytään Yritys- ja yhteisötietojärjestelmän (YTJ) kautta joko yrityksen perustamisilmoituksella tai myöhemmin muutosilmoituksella. Verohallinto merkitsee yrityksen arvonlisäverovelvollisten rekisteriin, ja rekisteröinnin voi tarkistaa YTJ:n julkisesta tietopalvelusta.
Alv-velvollinen yritys saa käyttöönsä arvonlisäveronumeron eli alv-numeron (VAT-numero), jota käytetään erityisesti EU:n sisäisessä kaupassa. Suomalaisen yrityksen alv-numero muodostetaan maatunnuksesta FI ja Y-tunnuksen numeroista ilman väliviivaa – esimerkiksi Y-tunnuksesta 1234567-8 tulee alv-numero FI12345678. Alv-numeron oikeellisuuden voi tarkistaa EU:n VIES-palvelusta.
Arvonlisäveron ilmoittaminen ja maksaminen
Arvonlisävero on oma-aloitteinen vero: yritys laskee, ilmoittaa ja maksaa sen itse ilman erillistä verolippua. Ilmoitus annetaan sähköisesti OmaVerossa jokaiselta verokaudelta – myös silloin, kun kaudella ei ole ollut lainkaan verollista toimintaa (niin sanottu nollailmoitus).
Verokausi: kuukausi, neljännesvuosi vai vuosi?
Verokausi eli jakso, jolta alv ilmoitetaan, määräytyy liikevaihdon mukaan. Oletuksena verokausi on kalenterikuukausi, mutta pienempi yritys voi hakea pidempää verokautta:
- Kuukausi: oletusverokausi kaikille yrityksille.
- Neljännesvuosi: mahdollinen, kun kalenterivuoden liikevaihto on enintään 100 000 euroa.
- Kalenterivuosi: mahdollinen, kun kalenterivuoden liikevaihto on enintään 30 000 euroa.
Liikevaihtoon lasketaan mukaan myös yrityksen ulkomainen liikevaihto. Jos liikevaihto kasvaa yli valitun verokauden rajan, asiasta on ilmoitettava Verohallinnolle ja verokausi lyhenee.
Eräpäivät ja OmaVero
Alv:n ilmoitus- ja maksupäivä määräytyy verokauden mukaan. Kuukausi- ja neljännesverokaudessa määräpäivä on yleensä kuukauden 12. päivä, toisena kalenterikuukautena verokauden päättymisestä. Esimerkiksi maaliskuun alv ilmoitetaan ja maksetaan viimeistään 12. toukokuuta ja neljänneksen tammi–maaliskuu viimeistään 12. toukokuuta. Kalenterivuoden verokaudessa eräpäivä on seuraavan vuoden helmikuun viimeinen päivä. Jos eräpäivä osuu viikonlopulle tai pyhäpäivälle, se siirtyy seuraavaan arkipäivään.
Vero maksetaan OmaVerosta löytyvällä viitenumerolla. Jos maksu tehdään yleistä viitettä käyttäen, se kohdistuu arvonlisäveroon vasta eräpäivänä, vaikka maksaisit etukäteen.
Myöhästymisen seuraukset
Myöhässä annetusta alv-ilmoituksesta määrätään myöhästymismaksu. Maksu on 3 euroa päivältä, kuitenkin enintään 135 euroa, kun ilmoitus annetaan enintään 45 päivää myöhässä. Jos ilmoitus on yli 45 päivää myöhässä, maksu on 135 euroa lisättynä kahdella prosentilla myöhässä ilmoitetusta maksettavasta verosta. Lisäksi myöhässä maksetulle verolle kertyy viivästyskorkoa. Maksua ei peritä, jos ilmoitus koskee pelkkää palautusta.
Ulkomaankauppa ja käännetty verovelvollisuus
Kansainvälisessä kaupassa alv:n käsittely poikkeaa kotimaan myynnistä. Tavaroiden myynti toisessa EU-maassa olevalle alv-velvolliselle ostajalle on yhteisömyyntiä, joka on myyjälle veroton, ja ostaja tilittää veron omassa maassaan. EU:n ulkopuolelle vietävä tavara on niin ikään veroton. Palveluiden myynnissä sovelletaan usein niin sanottua käännettyä verovelvollisuutta, jolloin ostaja tilittää veron.
Vuoden 2025 alusta pienet yritykset ovat voineet hyödyntää EU:n pienyritysten alv-järjestelmää. Sen avulla yritys voi myydä verottomasti myös toisissa EU-maissa, jos sen koko EU-alueen liikevaihto on alle 100 000 euroa eikä se ylitä kohdemaan kansallista vähäisen toiminnan rajaa. Järjestelmään rekisteröidytään kotimaassa, minkä jälkeen yritys saa EX-tunnuksen ja raportoi EU-myyntinsä neljännesvuosittain.
Kotimaassa käännettyä verovelvollisuutta sovelletaan erityisesti rakennusalalla. Rakentamispalvelun myynnissä toiselle rakentamispalveluja myyvälle yritykselle veron tilittää ostaja eikä myyjä. Käännetty verovelvollisuus koskee myös esimerkiksi tiettyjen metalliromujen ja päästöoikeuksien kauppaa.
Yleisimmät virheet ja kenelle alv-velvollisuus sopii
Pienyrittäjän tyypillisiä virheitä ovat väärän verokannan käyttö, vähäisen toiminnan rajan seuraamatta jättäminen sekä vähennyskelvottomien kulujen vähentäminen. Koska alarajahuojennus on poistunut, kannattaa seurata liikevaihdon kehitystä tarkasti ja rekisteröityä ajoissa, jos raja uhkaa ylittyä. Myös nollailmoituksen antaminen unohtuu helposti, vaikka ilmoitus on pakollinen jokaiselta verokaudelta.
Alv-velvollisuus koskee lähes kaikkia liiketoimintaa harjoittavia yrityksiä, kun liikevaihto ylittää 20 000 euroa. Vapaaehtoinen hakeutuminen sopii etenkin yrityksille, joiden asiakkaat ovat alv-velvollisia yrityksiä tai joilla on merkittäviä verollisia ostoja. Kuluttaja-asiakkaita palvelevalle pienelle toimijalle verottomuus voi sen sijaan olla hintaetu. Verotus liittyy kiinteästi yrityksen talouteen ja kannattavuuteen, ja alv-asiat ovat osa laajempaa yrittäjyyden kokonaisuutta. Sijoittajan ja yrittäjän kannattaa myös tuntea muita verolajeja, kuten osakkeiden myynnin verotus, kun yritysvarallisuutta kartutetaan.
Vastuuvapauslauseke
Tämä artikkeli on yleisluontoinen tietopaketti arvonlisäverosta eikä ole vero-, kirjanpito- tai oikeudellista neuvontaa. Verokannat, euromääräiset rajat ja ilmoitusmenettelyt voivat muuttua, ja oman yrityksesi tilanteeseen voi liittyä poikkeuksia. Varmista aina ajantasaiset tiedot ja oman tilanteesi ratkaisut Verohallinnon virallisilta sivuilta tai kirjanpitäjältä taikka veroasiantuntijalta.
Lähteet
Usein kysytyt kysymykset (UKK)
Milloin yrityksen on rekisteröidyttävä arvonlisäverovelvolliseksi?
Yrityksen on rekisteröidyttävä alv-velvolliseksi, kun sen kalenterivuoden liikevaihto ylittää vähäisen toiminnan rajan eli 20 000 euroa. Verovelvollisuus alkaa rajan ylittämisajankohdasta. Jos liikevaihto jää tämän alle sekä kuluvana että edellisenä vuonna, rekisteröinti ei ole pakollista, mutta yritys voi hakeutua rekisteriin vapaaehtoisesti.
Mikä on arvonlisäveron yleinen verokanta vuonna 2026?
Yleinen arvonlisäverokanta on 25,5 prosenttia. Se on ollut voimassa 1.9.2024 alkaen, jolloin kanta nousi aiemmasta 24 prosentista. Yleistä kantaa sovelletaan valtaosaan tavaroista ja palveluista. Alennetut kannat ovat 13,5 ja 10 prosenttia.
Voiko pieni yritys hakeutua vapaaehtoisesti alv-rekisteriin, ja kannattaako se?
Kyllä. Vaikka liikevaihto jäisi alle 20 000 euron, yritys voi hakeutua vapaaehtoisesti alv-velvolliseksi. Se kannattaa usein, jos yrityksellä on paljon verollisia ostoja tai sen asiakkaat ovat alv-velvollisia yrityksiä, jotka saavat veron takaisin vähennyksinä. Kuluttaja-asiakkaita palvelevalle pienelle toimijalle verottomuus voi olla hintaetu.
Kuinka usein alv pitää ilmoittaa ja maksaa?
Verokausi on oletuksena kalenterikuukausi. Enintään 100 000 euron liikevaihdolla voi hakea neljännesvuosittaista ja enintään 30 000 euron liikevaihdolla vuosittaista verokautta. Ilmoitus annetaan OmaVerossa, ja kuukausi- ja neljännesverokaudessa määräpäivä on yleensä kuukauden 12. päivä toisena kuukautena verokauden päättymisestä. Vuosiverokaudessa eräpäivä on seuraavan vuoden helmikuun viimeinen päivä.
Mitä tapahtuu, jos alv-ilmoitus myöhästyy?
Myöhässä annetusta ilmoituksesta määrätään myöhästymismaksu. Enintään 45 päivää myöhässä se on 3 euroa päivältä, kuitenkin enintään 135 euroa. Yli 45 päivää myöhässä maksu on 135 euroa lisättynä kahdella prosentilla myöhässä ilmoitetusta verosta. Myöhässä maksetulle verolle kertyy lisäksi viivästyskorkoa.