
Osakkeen tunnusluvut – P/E, P/B ja osinkotuotto tutuksi
Osakkeen tunnusluvut ovat laskennallisia lukuja, joiden avulla voit arvioida pörssiyhtiön arvostusta, kannattavuutta, vakavaraisuutta ja riskiä – ja verrata eri yhtiöitä keskenään samoilla mittareilla. Tässä oppaassa käydään selkokielellä läpi tärkeimmät tunnusluvut, kuten P/E, P/B, osinkotuotto ja EPS: mitä kukin kertoo, miten se lasketaan ja miten lukua kannattaa tulkita. Tunnusluvut eivät yksin kerro, kannattaako osake ostaa, mutta […]
Korkoa korolle -ilmiö – näin sijoitus kasvaa ajan myötä
Korkoa korolle tarkoittaa ilmiötä, jossa sijoituksen tuotto – esimerkiksi korot tai osingot – sijoitetaan uudelleen, jolloin tuottoa alkaa kertyä sekä alkuperäiselle pääomalle että sille jo kertyneelle tuotolle. Mitä pidempään raha saa kasvaa rauhassa, sitä voimakkaammin salkun arvo kiihtyy – aika on ilmiön tärkein voima. Korkoa korolle lyhyesti Mitä se on: sijoituksen tuotto sijoitetaan uudelleen, jolloin […]
Osakesäästötili (OST) – näin se toimii, kulut ja rajat
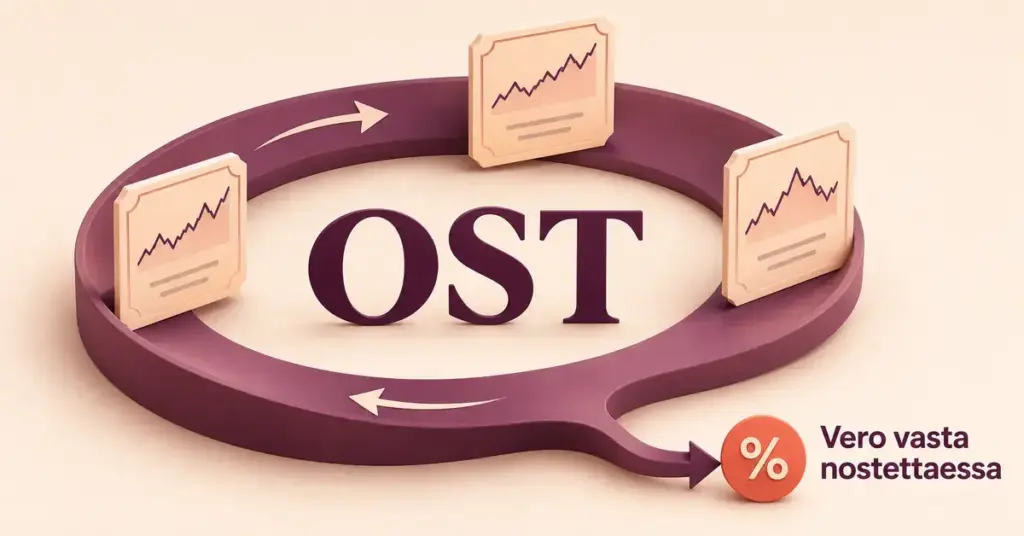
Osakesäästötili eli OST on suomalaisille yksityishenkilöille tarkoitettu tili, jonka sisällä voit ostaa ja myydä pörssiosakkeita ilman, että maksat veroa jokaisesta kaupasta tai saadusta osingosta. Veron maksat vasta siinä vaiheessa, kun nostat rahaa tililtä. Tilille voi tallettaa rahaa yhteensä enintään 100 000 euroa, ja yhdellä henkilöllä voi olla vain yksi osakesäästötili. Tässä oppaassa käydään läpi selkokielisesti, […]
Arvonlisävero yritykselle – alv-velvollisuus, kannat ja ilmoittaminen
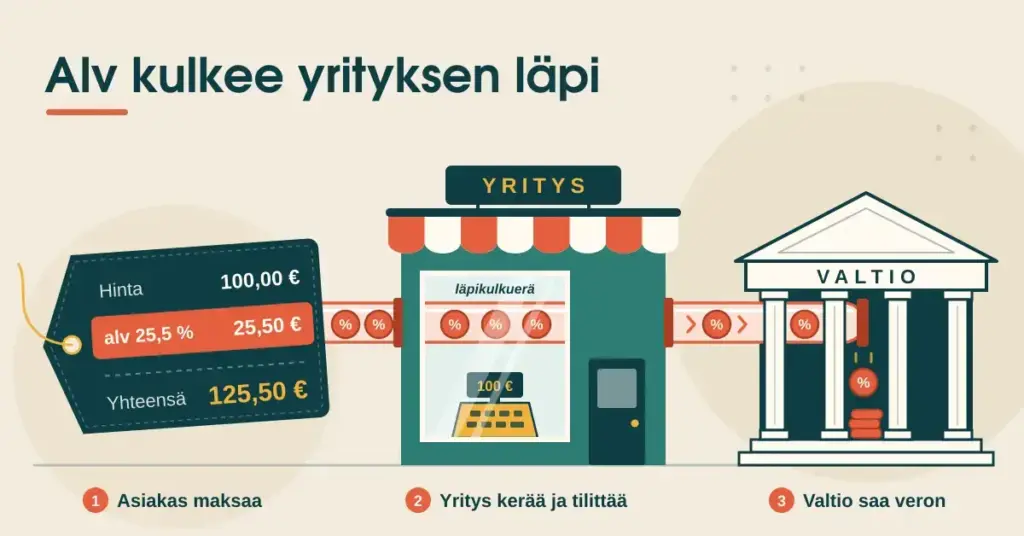
Arvonlisävero eli alv on kulutusvero, joka koskee lähes kaikkea tavaroiden ja palveluiden myyntiä Suomessa. Yritykselle alv ei kuitenkaan ole varsinainen kustannus vaan niin sanottu läpikulkuerä: yritys lisää veron myyntihintoihinsa, kerää sen asiakkailta ja tilittää valtiolle. Käytännössä veron maksaa siis loppukuluttaja, ja yritys toimii veron kerääjänä. Tässä oppaassa käydään selkokielisesti läpi, milloin yrityksestä tulee arvonlisäverovelvollinen, mitkä […]
Kirjanpidon perusteet yrittäjälle – näin pidät kirjanpitoa oikein
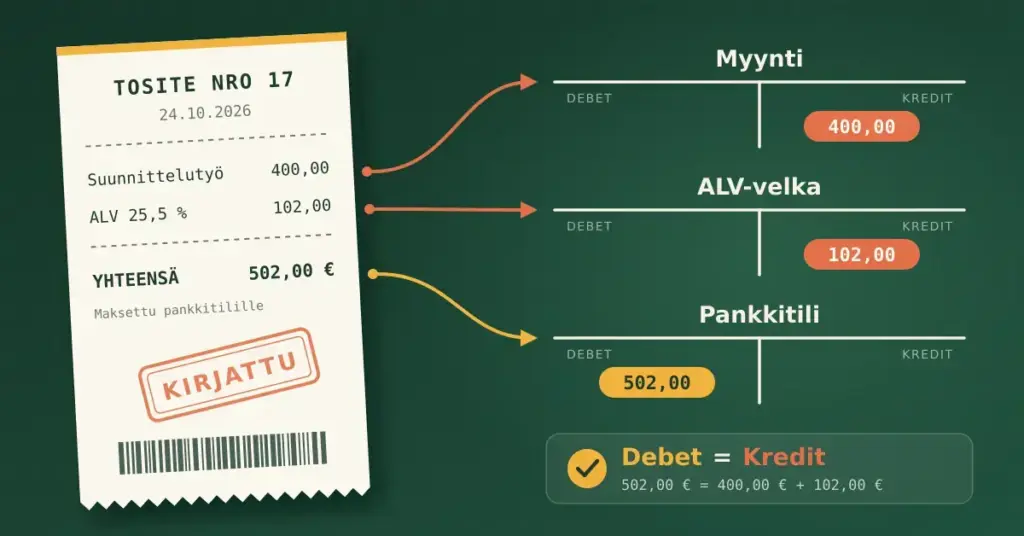
Kirjanpito on jokaisen yrityksen lakisääteinen velvollisuus ja samalla yrittäjän tärkein työkalu oman talouden seurantaan. Moni aloittava yrittäjä kokee sen vaikeaksi, mutta kyse on pohjimmiltaan yksinkertaisesta asiasta: liiketapahtumien kirjaamisesta järjestelmällisesti ja todennettavasti. Tässä oppaassa käymme läpi kirjanpidon perusteet selkokielellä – mitä kirjanpito on, ketä velvollisuus koskee, miten yhden- ja kahdenkertainen kirjanpito eroavat, miten arvonlisävero liittyy kokonaisuuteen […]
Osakkeenomistajan oikeudet ja yhtiökokous – mitä omistaja saa päättää?
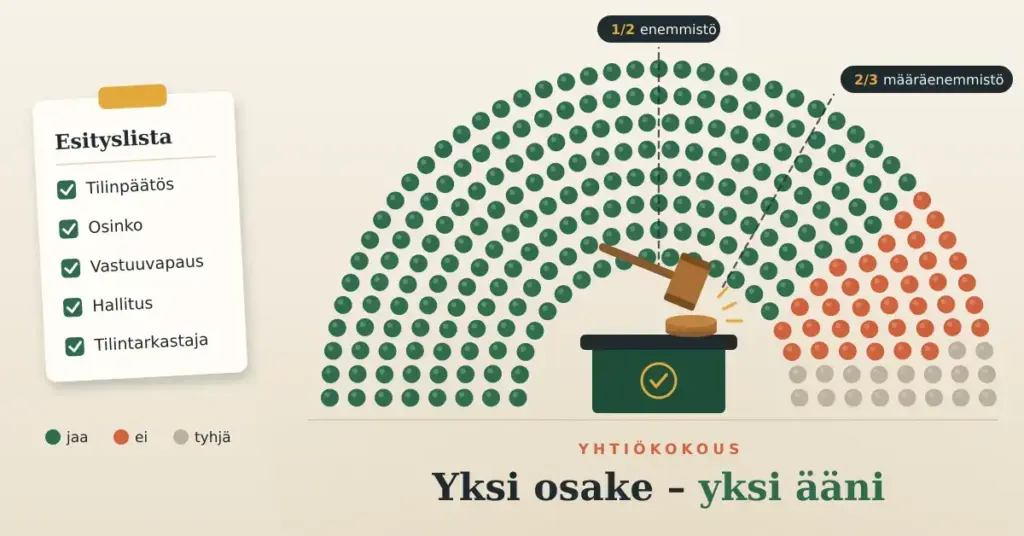
Kun ostat yrityksen osakkeen, et saa vain palasta pörssikurssia – sinusta tulee yhtiön osaomistaja, jolla on laissa turvattuja oikeuksia. Osakkeenomistajan oikeudet määräävät, millaista tuottoa voit osakkeesta odottaa, miten voit vaikuttaa yhtiön päätöksiin ja millaista suojaa sinulla on silloinkin, kun omistat vain pienen siivun yhtiöstä. Nämä oikeudet perustuvat Suomessa ensisijaisesti osakeyhtiölakiin (624/2006) ja täydentyvät kunkin yhtiön […]
Talletussuoja Suomessa – kuinka paljon rahoistasi on turvattu?
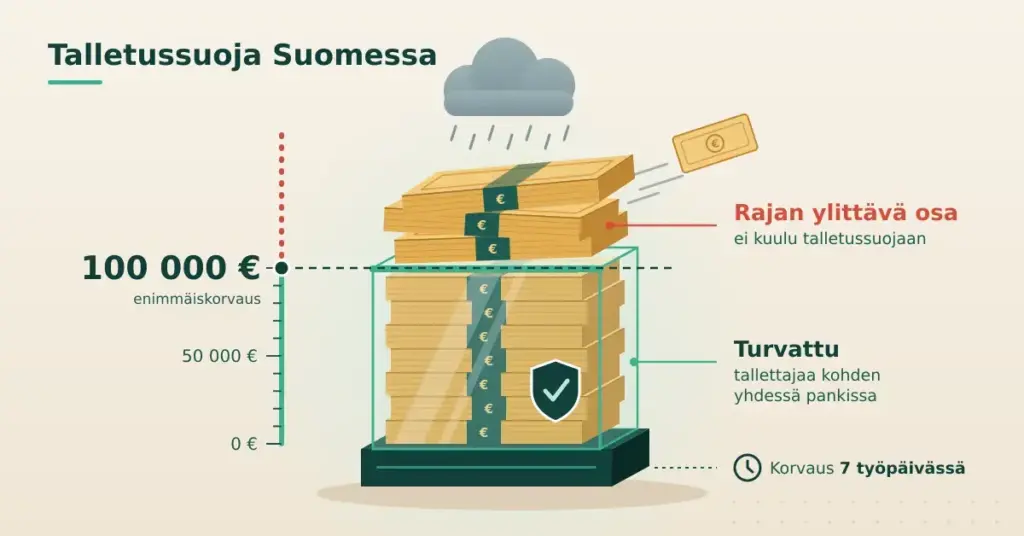
Talletussuoja on järjestelmä, joka turvaa pankkitilillä olevat rahasi siinä harvinaisessa tilanteessa, että pankki ajautuu maksukyvyttömäksi eikä pysty palauttamaan asiakkaidensa varoja. Suomessa jokaisen tallettajan rahat on suojattu yhdessä pankissa enintään 100 000 euroon asti, ja korvaus maksetaan nopeasti ilman erillistä hakemusta. Tässä oppaassa käydään selkeästi läpi, kuinka paljon rahoistasi on turvattu, mitä talletussuoja kattaa ja mitä […]
Osakkeiden perintövero ja lahjavero – hankintameno ja veroseuraamukset
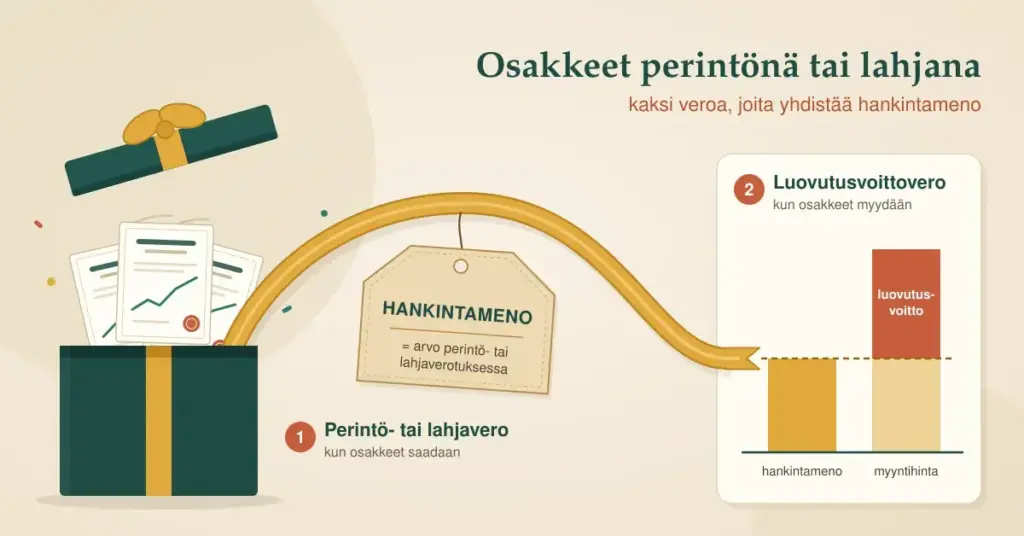
Osakkeiden siirtyminen perintönä tai lahjana synnyttää kaksi erillistä verokysymystä, jotka kannattaa pitää mielessä alusta alkaen. Ensin maksetaan perintövero tai lahjavero siitä, että osakkeet saadaan haltuun. Myöhemmin, kun osakkeet myydään, maksetaan luovutusvoittovero mahdollisesta arvonnoususta. Nämä kaksi vaihetta liittyvät toisiinsa osakkeiden hankintamenon kautta: perintö- tai lahjaverotuksessa vahvistettu arvo siirtyy myöhemmin myynnin verotukseen. Tässä oppaassa käydään läpi vuoden […]
Jatkuvuudenhallinta yrityksessä – BIA, ISO 22301 ja DORA

Yritykset kohtaavat jatkuvasti häiriöitä: toimitusketjujen katkoksia, kyberhyökkäyksiä, järjestelmävikoja ja poikkeuksellisia sääilmiöitä. Jatkuvuudenhallinta (business continuity) tarkoittaa ennalta suunniteltuja ja testattuja toimintamalleja, joilla yrityksen kriittiset toiminnot jatkuvat häiriön aikana tai palautuvat mahdollisimman nopeasti. Kyse ei ole vain reagoinnista kriisiin, vaan kokonaisvaltaisesta prosessista, joka kattaa ihmiset, prosessit, teknologian ja viestinnän. Tämä opas käy läpi jatkuvuudenhallinnan keskeiset osa-alueet: riskiarvioinnin, […]
KONEen omistusrakenne – Herlin, A/B-osakkeet ja äänivalta

KONE Oyj on yksi Suomen tunnetuimmista pörssiyhtiöistä, ja sen omistusrakenne on poikkeuksellinen: yhtiötä hallitsee pitkäjänteisesti Herlinin suku, vaikka suku omistaa vain vähemmistön koko osakekannasta. Tämä on mahdollista kahden osakesarjan järjestelmän ansiosta. Tällä sivulla käydään läpi, miten KONEen määräysvalta on rakennettu, mitä A- ja B-osakkeet tarkoittavat ja ketkä ovat yhtiön keskeisiä omistajia. Sivu käsittelee KONEen omistus- […]