Kirjanpito on jokaisen yrityksen lakisääteinen velvollisuus ja samalla yrittäjän tärkein työkalu oman talouden seurantaan. Moni aloittava yrittäjä kokee sen vaikeaksi, mutta kyse on pohjimmiltaan yksinkertaisesta asiasta: liiketapahtumien kirjaamisesta järjestelmällisesti ja todennettavasti. Tässä oppaassa käymme läpi kirjanpidon perusteet selkokielellä – mitä kirjanpito on, ketä velvollisuus koskee, miten yhden- ja kahdenkertainen kirjanpito eroavat, miten arvonlisävero liittyy kokonaisuuteen ja miten pidät kirjanpitoa oikein alusta alkaen. Termit selitetään sitä mukaa kuin ne tulevat vastaan.
Mitä kirjanpito tarkoittaa ja miksi se on pakollista
Kirjanpito tarkoittaa yrityksen kaikkien rahaan liittyvien tapahtumien eli liiketapahtumien järjestelmällistä kirjaamista. Liiketapahtumia ovat esimerkiksi myynnit, ostot, palkat, lainat ja omistajan sijoitukset. Kirjanpidon tehtävä on pitää erillään yrityksen rahat ja menot yrittäjän omasta taloudesta sekä tuottaa luotettava kuva siitä, mitä yritykselle kuuluu.
Kirjanpito palvelee kahta tarkoitusta. Ensinnäkin se on lakisääteinen velvollisuus: Suomessa kirjanpitoa säätelee kirjanpitolaki (1336/1997), ja sen laiminlyönti voi johtaa jopa rikosoikeudelliseen vastuuseen. Toiseksi kirjanpito tuottaa tietoa, jonka avulla yrittäjä näkee, onko toiminta kannattavaa, paljonko veroja on maksettava ja riittävätkö rahat laskuihin. Hyvin hoidettu kirjanpito on siis sekä velvollisuus että johtamisen väline.
Kirjanpidosta johdetaan kaksi keskeistä raporttia: tuloslaskelma, joka kertoo tilikauden tuotot, kulut ja tuloksen, sekä tase, joka kuvaa yrityksen varat ja velat tietyllä hetkellä. Nämä muodostavat tilinpäätöksen ytimen.
Pikafaktat
- Mitä: Kirjanpito on yrityksen liiketapahtumien järjestelmällistä ja todennettavaa kirjaamista.
- Kenelle pakollista: Kaikelle liike- ja ammattitoiminnalle (kirjanpitolaki 1336/1997).
- Kaksi tapaa: Yhdenkertainen (vain pieni toiminimi, tietyin ehdoin) tai kahdenkertainen (kaikki yhtiömuodot).
- Perusta: Jokaisella kirjauksella on oltava tosite (lasku tai kuitti).
- ALV-raja: Rekisteröityminen, kun kalenterivuoden liikevaihto ylittää 20 000 euroa.
- Säilytys: Kirjanpitokirjat 10 vuotta, tositteet 6 vuotta.
- Kuka tekee: Yrittäjä itse kirjanpito-ohjelmalla tai tilitoimisto.
Kirjanpitovelvollisuus – ketä se koskee
Kirjanpitolain pääsääntö on yksinkertainen: liike- tai ammattitoimintaa harjoittava on kirjanpitovelvollinen. Velvollisuus syntyy toiminnan laajuudesta riippumatta heti, kun yritystoimintaa aletaan harjoittaa – myös pienimuotoisessa sivutoimisessa yrittämisessä.
- Osakeyhtiöt, osuuskunnat, avoimet yhtiöt ja kommandiittiyhtiöt ovat aina kirjanpitovelvollisia ja pitävät aina kahdenkertaista kirjanpitoa.
- Yksityiset elinkeinonharjoittajat eli toiminimiyrittäjät (ammatin- ja liikkeenharjoittajat) ovat kirjanpitovelvollisia harjoittamastaan liike- ja ammattitoiminnasta.
- Poikkeuksena luonnollisen henkilön harjoittama maatilatalous ja kalastus jäävät varsinaisen kirjanpitovelvollisuuden ulkopuolelle (niitä koskevat omat muistiinpanovelvoitteensa).
Jos olet vasta suunnittelemassa yritystä, kannattaa tutustua laajemmin pienyrityksen perustamiseen Suomessa, sillä yritysmuodon valinta vaikuttaa suoraan myös kirjanpidon laajuuteen. Sivutoimisen toiminnan aloittamisesta ja sen kirjanpidollisista velvoitteista kerrotaan erikseen oppaassa sivutoimisen yrittäjyyden aloittamisesta.
Yhdenkertainen vai kahdenkertainen kirjanpito
Kirjanpito voidaan pitää kahdella tavalla. Ero on olennainen, koska se määrää, kuinka tarkasti ja millä periaatteilla kirjaukset tehdään.
Yhdenkertainen kirjanpito
Yhdenkertaisessa kirjanpidossa jokainen tapahtuma merkitään vain kerran: kirjataan tulot ja menot sekä niihin liittyvä arvonlisävero. Käytännössä se muistuttaa kassakirjaa, jossa seurataan rahan liikkeitä maksuhetken mukaan. Yhdenkertainen kirjanpito on kevyempi, mutta se ei tuota tasetta automaattisesti.
Yhdenkertainen kirjanpito on sallittu vain yksityiselle elinkeinonharjoittajalle ja vain tietyin ehdoin. Se riittää, jos sekä päättyneellä että sitä edeltäneellä tilikaudella ylittyy enintään yksi seuraavista rajoista ja tilikausi on kalenterivuosi:
- taseen loppusumma yli 100 000 euroa
- liikevaihto yli 200 000 euroa
- palveluksessa keskimäärin yli kolme henkilöä
Kahdenkertainen kirjanpito
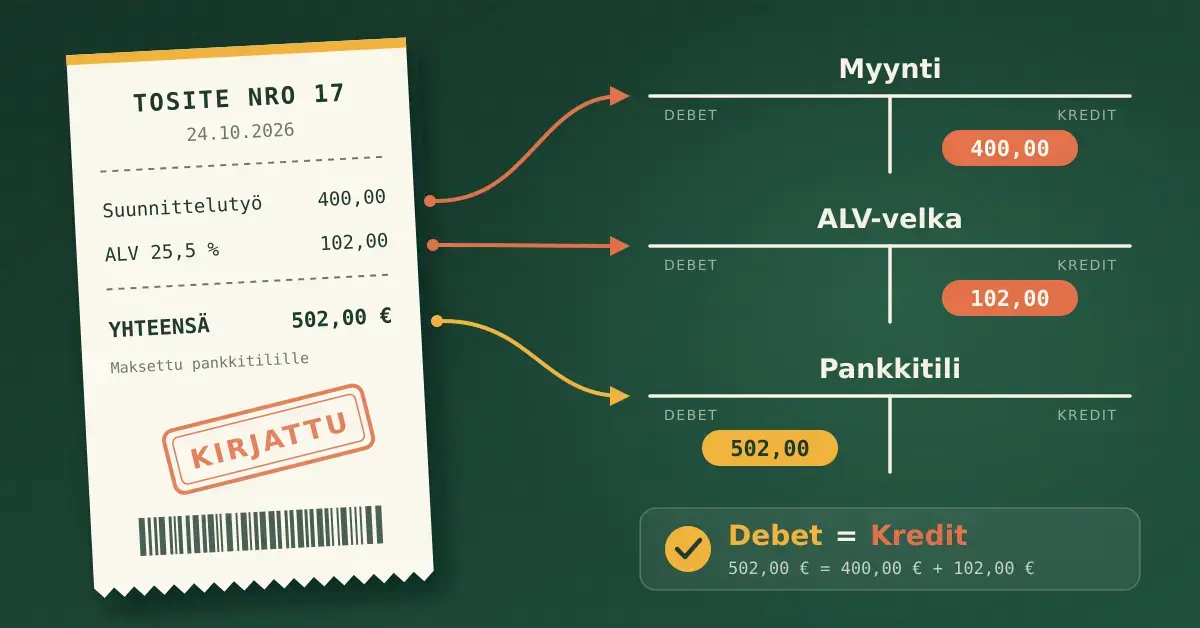
Kahdenkertaisessa kirjanpidossa jokainen liiketapahtuma kirjataan vähintään kahdelle tilille: toiselle debet– eli veloituspuolelle ja toiselle kredit– eli hyvityspuolelle. Yhtä rahamäärää seurataan siis kahdesta näkökulmasta – mistä raha tuli ja mihin se meni. Tämä periaate tekee kirjanpidosta itseään tarkistavan: debet- ja kredit-vientien summien on aina täsmättävä.
Kaikki yhtiömuotoiset yritykset pitävät kahdenkertaista kirjanpitoa, ja toiminimiyrittäjäkin voi valita sen vapaaehtoisesti. Kahdenkertainen kirjanpito on nykyaikaisten kirjanpito-ohjelmien oletus, ja se tuottaa sekä tuloslaskelman että taseen vaivattomasti. Useimmille yrittäjille se on käytännössä selkein ja turvallisin valinta.
Vertailu: yhden- ja kahdenkertainen kirjanpito
| Ominaisuus | Yhdenkertainen kirjanpito | Kahdenkertainen kirjanpito |
|---|---|---|
| Kirjaustapa | Tapahtuma kirjataan kerran (tulo tai meno) | Tapahtuma kahdelle tilille (debet ja kredit) |
| Kenelle sallittu | Vain pienelle yksityiselle elinkeinonharjoittajalle, tietyin ehdoin | Kaikille; pakollinen kaikille yhtiömuodoille |
| Tuottaa taseen | Ei automaattisesti | Kyllä |
| Peruste | Yleensä maksuperuste | Suorite- tai maksuperuste |
| Soveltuu | Hyvin pieneen toimintaan | Useimmille, erityisesti kasvavalle yritykselle |
Kirjanpidon peruskäsitteet: tosite, tili ja tilikausi
Muutaman peruskäsitteen ymmärtäminen riittää, jotta kirjanpidon logiikka avautuu.
- Tosite on todiste liiketapahtumasta, esimerkiksi lasku, kuitti tai tiliote. Jokaisella kirjauksella on oltava tosite pohjanaan – ilman tositetta ei saa tehdä kirjausta. Tämä on kirjanpidon kivijalka: aukoton tositeketju.
- Tili on kirjanpidon "lokero", johon samankaltaiset tapahtumat kootaan (esimerkiksi myyntitili, pankkitili tai ostotili). Yrityksen käyttämien tilien luetteloa kutsutaan tilikartaksi.
- Peruskirjanpito tarkoittaa tapahtumien kirjaamista aikajärjestyksessä (päiväkirja) ja pääkirjanpito niiden kokoamista asiajärjestykseen tileittäin (pääkirja).
- Tilikausi on ajanjakso, jolta tulos lasketaan. Se on yleensä 12 kuukautta ja usein kalenterivuosi, mutta esimerkiksi toimintaa aloitettaessa tai lopetettaessa se voi olla tätä lyhyempi tai pidempi.
Kirjaukset tehdään joko suoriteperusteella (tapahtuma kirjataan silloin, kun tavara tai palvelu luovutetaan, riippumatta maksupäivästä) tai maksuperusteella (tapahtuma kirjataan maksuhetkellä). Tilikauden aikana kirjaukset voi tehdä maksuperusteella, mutta tilinpäätös laaditaan pääsääntöisesti suoriteperusteella, joten maksuperusteiset kirjaukset oikaistaan tilikauden lopussa.
Näin kirjanpito etenee käytännössä
Kirjanpidon kiertokulku toistuu samanlaisena tilikaudesta toiseen. Perusvaiheet ovat seuraavat:
- Kerää ja säilytä tositteet. Ota talteen jokainen lasku ja kuitti – nykyään useimmiten sähköisessä muodossa. Erota yrityksen ja oman talouden maksut pitämällä erillistä yritystiliä.
- Kirjaa tapahtumat. Vie myynnit, ostot ja muut tapahtumat kirjanpitoon oikeille tileille. Kirjanpito-ohjelma hoitaa debet- ja kredit-viennit puolestasi, kun valitset oikean tilin.
- Käsittele arvonlisävero. Erota myynnin ja ostojen arvonlisävero ja ilmoita se verokausittain OmaVerossa.
- Täsmäytä säännöllisesti. Tarkista, että kirjanpidon saldot vastaavat pankkitiliä ja laskuja. Virheet on helpointa korjata heti.
- Laadi tilinpäätös tai tilikauden kooste. Tilikauden päätyttyä kootaan tulos ja tase sekä hoidetaan veroilmoitus.
Säännöllisyys on tärkeintä. Kun kirjaukset tehdään esimerkiksi kerran kuussa, työ pysyy hallittavana eikä tositteita pääse katoamaan. Sujuva kirjanpito tukee myös kassavirran turvaamista ja riskienhallintaa, koska yrittäjä näkee ajantasaisesti, kuka on maksanut ja mitä on vielä saatavana.
Arvonlisävero ja kirjanpito
Arvonlisävero (ALV) on kulutusvero, jonka yritys lisää myyntihintaan, kerää asiakkaalta ja tilittää valtiolle. Ostoihin sisältyvän arvonlisäveron yritys saa yleensä vähentää. ALV kytkeytyy tiiviisti kirjanpitoon, koska vero lasketaan kirjattujen myyntien ja ostojen perusteella.
Arvonlisäverovelvolliseksi on ilmoittauduttava, kun tilikauden eli kalenterivuoden liikevaihto ylittää 20 000 euroa. Raja nousi aiemmasta 15 000 eurosta vuoden 2025 alussa, ja samalla aiempi alarajahuojennus poistui. On tärkeää huomata, että rajan ylittyessä koko myynti muuttuu verolliseksi – ei vain 20 000 euron ylittävä osa. Rajan alittava toiminta voidaan myös rekisteröidä vapaaehtoisesti arvonlisäverovelvolliseksi.
Suomessa on vuonna 2026 käytössä seuraavat arvonlisäverokannat:
| Verokanta | Esimerkkejä |
|---|---|
| 25,5 % (yleinen) | Useimmat tavarat ja palvelut, esimerkiksi tavarakauppa, rakentaminen ja asiantuntijapalvelut |
| 13,5 % (alennettu) | Elintarvikkeet, ravintola- ja ateriapalvelut, kirjat, lääkkeet, majoitus, henkilökuljetus, liikunta- ja kulttuuripalvelut sekä hygieniatuotteet |
| 10 % (alennettu) | Sanoma- ja aikakauslehdet |
| 0 % | Esimerkiksi vienti EU:n ulkopuolelle ja myynti arvonlisäverovelvollisille ostajille muihin EU-maihin |
Yleinen kanta nousi 24 prosentista 25,5 prosenttiin syyskuussa 2024. Aiempi alennettu 14 prosentin kanta laski 13,5 prosenttiin vuoden 2026 alusta. Koska verokannat ja rajat voivat muuttua, tarkista ajantasaiset tiedot aina Verohallinnon sivuilta.
Arvonlisävero ilmoitetaan ja maksetaan verokausittain. Verokausi on oletuksena kalenterikuukausi, mutta pienempi yritys voi hakea pidempää kautta: neljännesvuoden verokausi on mahdollinen, jos liikevaihto on enintään 100 000 euroa, ja kalenterivuoden verokausi, jos liikevaihto on enintään 30 000 euroa. Kuukausi- ja neljännesvuosi-ilmoitus on tehtävä OmaVerossa viimeistään verokautta seuraavan toisen kuukauden 12. päivänä.
Tilinpäätös ja kirjanpitoaineiston säilyttäminen
Tilinpäätös on tilikauden päätteeksi laadittava kooste, joka sisältää vähintään tuloslaskelman, taseen ja liitetiedot. Velvollisuus laatia tilinpäätös riippuu yritysmuodosta ja koosta:
- Osakeyhtiöiden ja muiden yhtiömuotojen on laadittava tilinpäätös jokaiselta tilikaudelta neljän kuukauden kuluessa tilikauden päättymisestä. Osakeyhtiön tilinpäätös rekisteröidään aina kaupparekisteriin eli Patentti- ja rekisterihallitukseen (PRH).
- Toiminimiyrittäjän ei tarvitse laatia varsinaista tilinpäätöstä, ellei vähintään kaksi seuraavista rajoista ylity sekä päättyneellä että edeltäneellä tilikaudella: taseen loppusumma 350 000 euroa, liikevaihto 700 000 euroa tai palveluksessa keskimäärin 10 henkilöä. Pienen toiminimen kirjanpidosta riittää siis tulos- ja verotuslaskelma, mutta kirjaukset on silti tehtävä asianmukaisesti.
Kirjanpitoaineisto on säilytettävä laissa määrätyt ajat, vaikka yritys lopettaisi toimintansa:
- Kirjanpitokirjat, tilinpäätös ja tililuettelo: vähintään 10 vuotta tilikauden päättymisestä.
- Tositteet ja liiketapahtumia koskeva kirjeenvaihto: vähintään 6 vuotta sen vuoden lopusta, jonka aikana tilikausi on päättynyt.
Aineiston on oltava tarkasteltavissa Suomesta käsin ilman aiheetonta viivettä, ja tilinpäätöksen valmistuttua sen sisältöä ei saa muuttaa. Sähköinen arkistointi on nykyään täysin sallittua ja käytännössä suositeltavaa.
Teetkö kirjanpidon itse vai tilitoimistossa?
Kirjanpidon voi hoitaa itse tai ulkoistaa tilitoimistolle. Molemmat ovat laillisia vaihtoehtoja, ja valinta riippuu toiminnan laajuudesta, osaamisesta ja ajankäytöstä.
- Itse tehtynä kirjanpito on edullisin vaihtoehto ja antaa jatkuvan tuntuman omaan talouteen. Nykyaikaiset pilvipohjaiset kirjanpito-ohjelmat automatisoivat suuren osan kirjauksista ja ALV-laskennasta. Tämä sopii hyvin pienelle toiminimelle tai sivutoimiselle yrittäjälle, jonka tapahtumamäärät ovat maltilliset.
- Tilitoimisto tuo mukanaan ammattilaisen, joka vastaa oikeellisuudesta, hoitaa tilinpäätöksen ja neuvoo verotuksessa. Se säästää yrittäjän aikaa ja vähentää virheriskiä, mutta maksaa kuukausittain. Osakeyhtiölle ja kasvavalle yritykselle tilitoimisto on usein järkevä valinta.
Vaikka ulkoistaisit kirjanpidon, vastuu tositteiden toimittamisesta ja kirjanpidon oikeellisuudesta säilyy viime kädessä yrittäjällä itsellään. Siksi perusteiden ymmärtäminen kannattaa aina – myös silloin, kun työn tekee joku muu. Kirjanpito on osa laajempaa taloushallintoa, johon kuuluu myös se, mitä yrittäjyys käytännössä tarkoittaa ja miten yrityksen taloutta johdetaan.
Yleisimmät virheet kirjanpidossa
Suurin osa aloittavan yrittäjän kirjanpitovirheistä on helposti vältettävissä. Yleisimpiä sudenkuoppia ovat:
- Yrityksen ja oman talouden sekoittaminen. Käytä erillistä yritystiliä, jotta rahaliikenne pysyy selkeänä ja todennettavana.
- Tositteiden katoaminen. Ilman tositetta ei voi tehdä kirjausta. Tallenna kuitit heti sähköisesti.
- Kirjausten kasaantuminen. Kerran vuodessa tehty kirjanpito johtaa virheisiin ja kiireeseen. Tee kirjaukset säännöllisesti.
- Arvonlisäveron virheet. Väärä verokanta tai myöhästynyt ilmoitus johtaa seuraamuksiin. Seuraa myös liikevaihtorajan ylittymistä.
- Vähennyskelvottomat kulut. Kaikki ostot eivät ole vähennyskelpoisia; yksityiskäyttö on erotettava yrityksen menoista.
Kun nämä perusasiat ovat kunnossa, kirjanpidosta tulee rutiini, joka antaa luotettavan kuvan yrityksen taloudesta ja helpottaa kaikkea päätöksentekoa.
Vastuuvapauslauseke
Tämä artikkeli on yleistä tietoa kirjanpidon perusteista eikä sitä tule tulkita kirjanpito-, vero- tai lainopilliseksi neuvonnaksi. Lainsäädäntö, verokannat ja euromääräiset rajat voivat muuttua, ja oman yrityksen tilanne voi edellyttää yksilöllistä harkintaa. Tarkista ajantasaiset säännöt aina viranomaislähteistä, kuten Verohallinnon ja Patentti- ja rekisterihallituksen (PRH) sivuilta, tai konsultoi auktorisoitua tilitoimistoa tai muuta asiantuntijaa.
Lähteet
Usein kysytyt kysymykset (UKK)
Onko kirjanpito pakollista myös pienelle toiminimelle?
Kyllä. Kirjanpitovelvollisuus koskee kaikkea liike- ja ammattitoimintaa toiminnan laajuudesta riippumatta. Myös pieni tai sivutoiminen toiminimi on kirjanpitovelvollinen, vaikka pienimmän toiminimen ei välttämättä tarvitse laatia varsinaista tilinpäätöstä.
Mitä eroa on yhden- ja kahdenkertaisella kirjanpidolla?
Yhdenkertaisessa kirjanpidossa tapahtuma merkitään kerran tuloksi tai menoksi, kun taas kahdenkertaisessa jokainen tapahtuma kirjataan kahdelle tilille (debet ja kredit). Kahdenkertainen kirjanpito tuottaa sekä tuloslaskelman että taseen ja on kaikille yhtiömuodoille pakollinen.
Milloin yrityksen on rekisteröidyttävä arvonlisäverovelvolliseksi?
Kun kalenterivuoden liikevaihto ylittää 20 000 euroa. Rajan ylittyessä koko myynti on arvonlisäverollista, ei vain ylittävä osa. Toiminnan voi rekisteröidä arvonlisäverovelvolliseksi myös vapaaehtoisesti, vaikka liikevaihto jäisi rajan alle.
Kuinka kauan kirjanpitoaineistoa pitää säilyttää?
Kirjanpitokirjat, tilinpäätös ja tililuettelo on säilytettävä vähintään 10 vuotta tilikauden päättymisestä. Tositteet ja liiketapahtumiin liittyvä kirjeenvaihto on säilytettävä vähintään 6 vuotta sen vuoden lopusta, jona tilikausi päättyi.
Voinko hoitaa kirjanpidon itse?
Kyllä. Laki ei vaadi käyttämään tilitoimistoa, ja pieni yritys voi hoitaa kirjanpidon itse kirjanpito-ohjelmalla. Vastuu kirjanpidon oikeellisuudesta säilyy kuitenkin aina yrittäjällä, joten perusteiden hallinta on tärkeää myös silloin, kun työ ulkoistetaan.