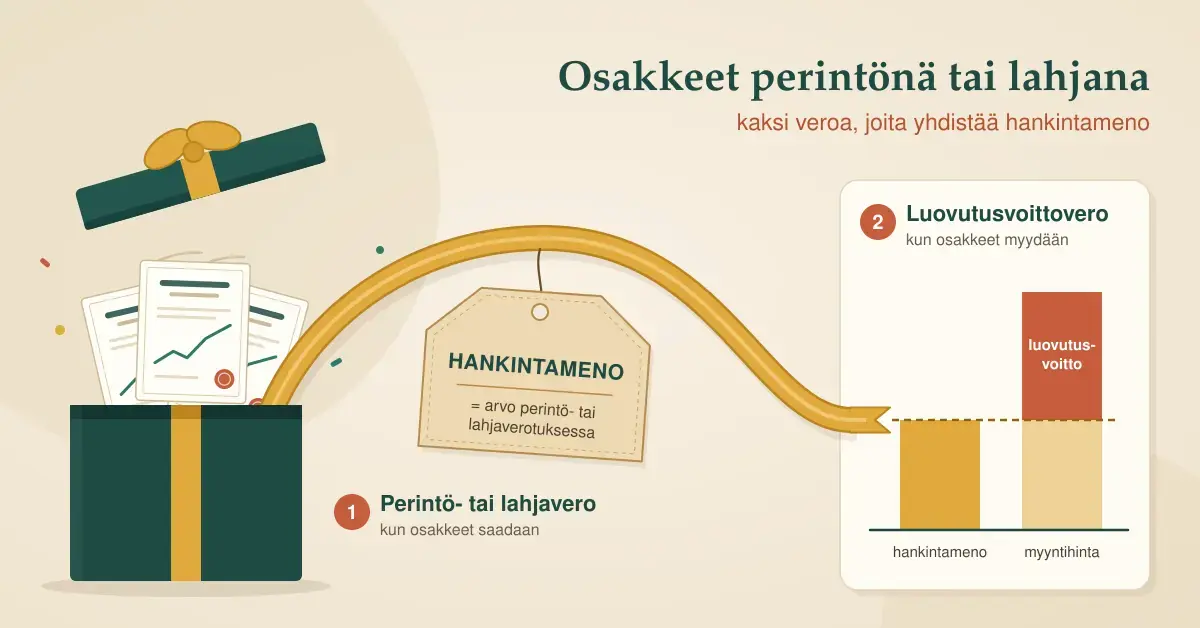
Osakkeiden siirtyminen perintönä tai lahjana synnyttää kaksi erillistä verokysymystä, jotka kannattaa pitää mielessä alusta alkaen. Ensin maksetaan perintövero tai lahjavero siitä, että osakkeet saadaan haltuun. Myöhemmin, kun osakkeet myydään, maksetaan luovutusvoittovero mahdollisesta arvonnoususta. Nämä kaksi vaihetta liittyvät toisiinsa osakkeiden hankintamenon kautta: perintö- tai lahjaverotuksessa vahvistettu arvo siirtyy myöhemmin myynnin verotukseen. Tässä oppaassa käydään läpi vuoden 2026 perintö- ja lahjaveroasteikot, verovapaat rajat sekä se, miten hankintameno ja veroseuraamukset määräytyvät. Emme anna sijoitus- tai veroneuvontaa, vaan kuvaamme säännöt niin, että voit arvioida omaa tilannettasi ja kääntyä tarvittaessa asiantuntijan puoleen.
Kaksi eri veroa: lahja-/perintövero ja luovutusvoittovero
On tavallista sekoittaa toisiinsa vero, joka maksetaan osakkeiden saamisesta, ja vero, joka maksetaan niiden myynnistä. Ne ovat kuitenkin eri verolajeja ja kohdistuvat eri hetkiin:
- Perintövero ja lahjavero maksetaan kertaluonteisesti, kun osakkeet siirtyvät sinulle vastikkeetta. Vero lasketaan osakkeiden käyvästä arvosta saantohetkellä.
- Luovutusvoittovero maksetaan vasta, jos ja kun myyt osakkeet myöhemmin voitolla. Vero kohdistuu myyntihinnan ja hankintamenon väliseen erotukseen ja se on pääomatuloveroa.
Sama osake voi siis joutua verotuksen kohteeksi kahdesti eri perustein: ensin saantona ja sitten myyntinä. Juuri siksi on tärkeää ymmärtää, miten perintö- tai lahjaverotuksessa vahvistettu arvo vaikuttaa myöhempään myyntiin.
Pikafaktat
Perintövero (kuolinpäivä 1.1.2026 tai myöhemmin): veroa ei peritä, jos verotettava perintöosuus jää alle 30 000 euron.
Lahjavero (lahja 1.1.2026 alkaen): veroa maksetaan, jos samalta antajalta kolmen vuoden aikana saadut lahjat ovat yhteensä vähintään 7 500 euroa.
Veroluokat: I veroluokka (mm. lapset, puoliso, vanhemmat) = matalampi vero; II veroluokka (mm. sisarukset ja muut) = korkeampi vero.
Hankintameno myynnissä: perintö- tai lahjaverotuksessa vahvistettu arvo toimii osakkeiden hankintamenona, kun ne myöhemmin myydään.
Yhden vuoden sääntö: lahjaksi saadut osakkeet kannattaa yleensä omistaa vähintään vuosi ennen myyntiä, muuten hankintamenona käytetään lahjanantajan alkuperäistä hankintahintaa.
Luovutusvoittovero 2026: myyntivoitto on pääomatuloa – vero 30 % (yli 30 000 euron pääomatuloista 34 %).
Osakkeiden arvostaminen – käypä arvo ratkaisee
Sekä perintö- että lahjaverotus perustuvat osakkeiden käypään arvoon eli todennäköiseen myyntihintaan sillä hetkellä, kun saat osakkeet. Pörssiosakkeilla arvo on helppo määrittää, koska niillä on jatkuva markkinahinta: käypänä arvona käytetään yleensä osakkeen alinta pörssissä toteutunutta kurssia saantopäivänä. Voit seurata noteerauksia esimerkiksi osakekurssit-sivun kautta ja tarkistaa laajemman markkinatilanteen pörssikurssit-sivulta.
Listaamattomien osakkeiden eli pörssin ulkopuolisten yhtiöiden arvostus on huomattavasti monimutkaisempaa, koska markkinahintaa ei ole. Tällöin arvo määritetään esimerkiksi yhtiön substanssi- ja tuottoarvon perusteella, usein Verohallinnon arvostusohjeita soveltaen. Jos osakkeet ovat perintönä saatuja, käypä arvo määritetään kuolinpäivän tilanteen mukaan; lahjassa ratkaisee lahjoitushetki.
Perintövero osakkeista vuonna 2026
Perintöveroa maksaa se, joka saa osakkeita perintönä tai testamentilla. Vuoden 2026 alusta sääntöihin tuli useita muutoksia, jotka keventävät verotusta, joten on tärkeää tarkistaa, mitä asteikkoa sovelletaan. Ratkaiseva ajankohta on kuolinpäivä: jos perinnönjättäjä on kuollut 1.1.2026 tai sen jälkeen, sovelletaan uutta, kevyempää asteikkoa. Aiemmista kuolinpäivistä sovelletaan vanhaa asteikkoa.
Keskeisimmät vuoden 2026 muutokset ovat:
- Verovapaa alaraja nousi 30 000 euroon (aiemmin 20 000 euroa). Jos verotettava perintöosuutesi jää alle 30 000 euron, perintöveroa ei tule maksettavaksi lainkaan.
- Perilliset jaetaan edelleen kahteen veroluokkaan. I veroluokkaan kuuluvat muun muassa lapset ja heidän jälkeläisensä, aviopuoliso, vanhemmat ja isovanhemmat. II veroluokkaan kuuluvat kaikki muut, esimerkiksi sisarukset ja heidän jälkeläisensä sekä sukuun kuulumattomat. II luokan vero on selvästi korkeampi.
- Puolisovähennys on 90 000 euroa ja alaikäisyysvähennys 60 000 euroa. Nämä verovelvolliskohtaiset vähennykset tehdään verotettavasta perintöosuudesta ennen veron laskemista, joten ne nostavat käytännössä verotonta osuutta.
Veron määrä lasketaan portaittaisen asteikon mukaan: jokaisella portaalla on kiinteä euromääräinen perusosa alarajan kohdalla sekä prosentti, joka peritään alarajan ylittävästä osasta. Käytännön esimerkki I veroluokassa: jos saat 45 000 euron arvosta osakkeita perintönä, veroa on 40 000 euron kohdalla 800 euroa ja ylimenevästä 5 000 eurosta 10 prosenttia eli 500 euroa – yhteensä 1 300 euroa. Vuoden 2026 täydelliset asteikot löytyvät alla olevasta taulukosta.
Lahjavero osakkeista vuonna 2026
Lahjaveroa maksaa osakkeet lahjaksi saava henkilö. Myös lahjaverotuksessa alarajat nousivat vuoden 2026 alusta. Lahjaveroa maksetaan, kun samalta lahjanantajalta kolmen vuoden aikana saadut lahjat ovat yhteensä vähintään 7 500 euroa (aiemmin 5 000 euroa). Alle tämän rajan jäävät lahjat ovat verovapaita, kun verovelvollisuus alkaa 1.1.2026 tai myöhemmin.
Tärkeä yksityiskohta on kolmen vuoden kumulointisääntö: saman antajan antamat lahjat lasketaan yhteen kolmen vuoden ajalta. Et siis voi välttää veroa pilkkomalla isoa lahjaa useaan juuri alle rajan jäävään erään lyhyen ajan sisällä, sillä erät summataan. Sen sijaan verovapaan rajan voi hyödyntää uudelleen, kun edellisistä lahjoista on kulunut yli kolme vuotta.
Myös lahjaverossa on kaksi veroluokkaa samoilla sukulaisuusperiaatteilla kuin perintöverossa, ja vero lasketaan samalla portaittaisella logiikalla. Esimerkki I veroluokassa: 30 000 euron arvoisesta osakelahjasta veroa on 25 000 euron kohdalla 1 500 euroa ja ylimenevästä 5 000 eurosta 10 prosenttia eli 500 euroa – yhteensä 2 000 euroa. Täsmälliset vuoden 2026 lahjaveroasteikot on koottu alla olevaan taulukkoon.
Veroasteikot 2026
Perintöveroasteikko 1.1.2026 alkaen, I veroluokka
| Verotettava osuus (€) | Vero alarajan kohdalla (€) | Vero alarajan ylittävästä osasta (%) |
|---|---|---|
| 30 000 – 40 000 | 100 | 7 |
| 40 000 – 60 000 | 800 | 10 |
| 60 000 – 200 000 | 2 800 | 13 |
| 200 000 – 1 000 000 | 21 000 | 16 |
| 1 000 000 – | 149 000 | 19 |
Perintöveroasteikko 1.1.2026 alkaen, II veroluokka
| Verotettava osuus (€) | Vero alarajan kohdalla (€) | Vero alarajan ylittävästä osasta (%) |
|---|---|---|
| 30 000 – 40 000 | 100 | 19 |
| 40 000 – 60 000 | 2 000 | 25 |
| 60 000 – 200 000 | 7 000 | 29 |
| 200 000 – 1 000 000 | 47 600 | 31 |
| 1 000 000 – | 295 600 | 33 |
Lahjaveroasteikko 1.1.2026 alkaen, I veroluokka
| Lahjan arvo (€) | Vero alarajan kohdalla (€) | Vero alarajan ylittävästä osasta (%) |
|---|---|---|
| 7 500 – 25 000 | 100 | 8 |
| 25 000 – 55 000 | 1 500 | 10 |
| 55 000 – 200 000 | 4 500 | 12 |
| 200 000 – 1 000 000 | 21 900 | 15 |
| 1 000 000 – | 141 900 | 17 |
Lahjaveroasteikko 1.1.2026 alkaen, II veroluokka
| Lahjan arvo (€) | Vero alarajan kohdalla (€) | Vero alarajan ylittävästä osasta (%) |
|---|---|---|
| 7 500 – 25 000 | 100 | 19 |
| 25 000 – 55 000 | 3 425 | 25 |
| 55 000 – 200 000 | 10 925 | 29 |
| 200 000 – 1 000 000 | 52 975 | 31 |
| 1 000 000 – | 300 975 | 33 |
Hankintameno: veroseuraamukset osakkeita myytäessä
Perintö- tai lahjaveron maksaminen ei ole koko tarina. Kun myyt saamasi osakkeet myöhemmin, mahdollisesta voitosta maksetaan luovutusvoittoveroa. Tässä vaiheessa ratkaisevaksi tekijäksi nousee hankintameno – se summa, joka vähennetään myyntihinnasta voittoa laskettaessa. Yleissääntö on, että osakkeiden hankintamenona käytetään sitä arvoa, joka niille on vahvistettu perintö- tai lahjaverotuksessa. Tämä on olennaisesti eri asia kuin itse ostettujen osakkeiden verotus, jota käsitellään tarkemmin kirjoituksessa osakkeiden myynnin verotuksesta.
Perityt osakkeet
Perintönä saatujen osakkeiden hankintamenona käytetään niiden perintöverotusarvoa eli sitä käypää arvoa, joka vahvistettiin kuolinpäivän mukaan. Jos myyt osakkeet myöhemmin tätä arvoa korkeammalla hinnalla, erotus on veronalaista luovutusvoittoa. Esimerkiksi jos osakkeet arvostettiin perintöverotuksessa 50 000 euroon ja myyt ne myöhemmin 70 000 eurolla, veronalaista voittoa syntyy 20 000 euroa, josta maksetaan pääomatuloveroa.
Jos osakkeiden arvo on sen sijaan laskenut saannon jälkeen ja myyt ne tappiolla, syntyy vähennyskelpoinen luovutustappio. Huomaa, että jos kuolinpesä myy osakkeet ennen perinnönjakoa, voitto verotetaan kuolinpesän tulona; jaon jälkeen myynti verotetaan perillisen omana tulona.
Lahjaksi saadut osakkeet ja yhden vuoden sääntö
Lahjaksi saatujen osakkeiden hankintamenona käytetään pääsääntöisesti niiden lahjaverotusarvoa. Tähän liittyy kuitenkin tärkeä poikkeus, niin sanottu yhden vuoden sääntö, joka koskee vain lahjoja – ei perintöjä. Lahjaverotusarvoa saa käyttää hankintamenona vain, jos olet omistanut lahjaksi saamasi osakkeet vähintään vuoden ajan. Omistusaika lasketaan lahjoituspäivästä.
Jos myyt osakkeet alle vuoden kuluessa lahjoituksesta, hankintamenona käytetään lahjanantajan alkuperäistä hankintahintaa (tai hankintameno-olettamaa, joka on tässä tilanteessa aina 20 prosenttia). Tämä voi nostaa veroa merkittävästi. Havainnollistava esimerkki: vanhempi osti osakkeet aikoinaan 10 000 eurolla ja lahjoittaa ne, kun niiden arvo on 30 000 euroa. Jos myyt osakkeet 32 000 eurolla yli vuoden kuluttua, hankintameno on 30 000 euroa ja voitto vain 2 000 euroa. Jos myyt ne alle vuoden kuluessa, hankintamenoksi tulee lahjanantajan 10 000 euroa ja voitoksi 22 000 euroa – siis olennaisesti suurempi vero. Lahjaksi saatuja osakkeita kannattaakin yleensä pitää vähintään vuosi ennen myyntiä.
Hankintameno-olettama ja luovutusvoittovero
Todellisen hankintamenon sijaan voi aina vaihtoehtoisesti käyttää hankintameno-olettamaa, jos se johtaa pienempään veroon. Olettama on kiinteä prosenttiosuus myyntihinnasta:
- 20 prosenttia myyntihinnasta, kun omistusaika on alle 10 vuotta.
- 40 prosenttia myyntihinnasta, kun omistusaika on vähintään 10 vuotta.
Perintönä saaduilla osakkeilla omistusaika lasketaan perinnönjättäjän kuolinpäivästä, joten pitkään suvussa ollut omistus voi oikeuttaa korkeampaan 40 prosentin olettamaan. Olettamaa käytettäessä myyntikuluja ei vähennetä erikseen, koska ne sisältyvät olettamaan.
Itse luovutusvoitto on pääomatuloa. Vuonna 2026 pääomatuloveron prosentti on 30 prosenttia 30 000 euroon asti ja tämän ylittävältä osalta 34 prosenttia. Pienet myynnit ovat verovapaita: jos verovuoden aikana myytyjen omaisuuserien yhteenlasketut luovutushinnat ovat enintään 1 000 euroa, voitto on verovapaa. Vastaavasti hyvin pienet tappiot eivät ole vähennyskelpoisia. Voittoa ja veroa voi hahmotella etukäteen esimerkiksi sijoituslaskuria apuna käyttäen.
Lahjanluonteinen kauppa – osakkeiden myynti alihintaan
Osakkeita voi myös myydä esimerkiksi lapselle, mutta jos kauppahinta on selvästi käypää arvoa matalampi, osa kaupasta voidaan tulkita lahjaksi. Verotuksessa raja kulkee kolmessa neljäsosassa (75 %) käyvästä arvosta. Jos maksettu hinta on enintään 75 prosenttia osakkeiden käyvästä arvosta, erotus käyvän arvon ja kauppahinnan välillä katsotaan lahjaksi, josta ostaja maksaa lahjaveroa.
Jos hinta on yli 75 prosenttia käyvästä arvosta, kauppaa ei pidetä lahjanluonteisena, vaikka hinta olisikin hieman käypää arvoa matalampi. Koska raja on tarkka, osapuolten kannattaa varmistua käyvästä arvosta ja epäselvissä tilanteissa hakea Verohallinnolta ennakkoratkaisua ennen kauppaa. Osakkeiden luovuttaja puolestaan laskee oman luovutusvoittonsa saamansa vastikkeen eli todellisen kauppahinnan perusteella.
Ilmoittaminen ja maksaminen käytännössä
Perintö- ja lahjaveroon liittyy omat ilmoitus- ja määräaikansa, joiden laiminlyönnistä voi seurata veronkorotus:
- Perintö: kuolemantapauksen jälkeen on toimitettava perunkirjoitus kolmen kuukauden kuluessa kuolemasta. Valmis perukirja toimitetaan Verohallinnolle kuukauden kuluessa perunkirjoituksesta. Perukirja toimii samalla perintöveroilmoituksena, eli erillistä ilmoitusta ei yleensä tarvita.
- Lahja: lahjansaajan on tehtävä lahjaveroilmoitus kolmen kuukauden kuluessa lahjan saamisesta, jos ilmoitusvelvollisuuden raja ylittyy. Ilmoitus tehdään kätevimmin OmaVerossa.
- Maksaminen: Verohallinto laskee veron ja lähettää maksutiedot erillisellä päätöksellä. Perintöverotuksen käsittely voi kestää kuukausia. Jos vero on alle 500 euroa, se maksetaan yhdessä erässä; suurempi vero jaetaan kahteen erään.
Osakkeet säilytetään arvo-osuustilillä, jota voit hallinnoida esimerkiksi Nordnetin kaltaisessa palvelussa. Muista, että samalla tilillä olevat samat osakkeet katsotaan luovutetuiksi hankintajärjestyksessä (vanhimmat ensin), millä voi olla merkitystä hankintamenon ja omistusajan kannalta.
Yleisiä sudenkuoppia ja käytännön vinkkejä
- Väärä asteikko. Varmista aina, sovelletaanko vanhaa vai vuoden 2026 asteikkoa. Perinnössä ratkaisee kuolinpäivä, lahjassa lahjoitushetki.
- Lahjan myyminen liian aikaisin. Yhden vuoden sääntö voi kasvattaa luovutusvoittoveroa tuntuvasti, jos myyt lahjaosakkeet alle vuodessa.
- Hankintameno-olettaman unohtaminen. Tarkista aina, tuottaako olettama (20 % tai 40 %) pienemmän veron kuin todellinen hankintameno – verotuksessa valitaan sinulle edullisempi vaihtoehto.
- Kolmen vuoden säännön sivuuttaminen. Lahjojen pilkkominen lyhyellä aikavälillä ei pienennä veroa, koska erät lasketaan yhteen.
- Dokumentoinnin puute. Säilytä tiedot alkuperäisistä hankintahinnoista ja arvostuksista. Ne tarvitaan myöhemmin myynnin verotuksessa.
Vastuuvapauslauseke
Tämä artikkeli on yleisluontoinen tietopaketti osakkeiden perintö- ja lahjaverotuksesta eikä sitä tule tulkita vero- tai sijoitusneuvonnaksi. Emme ole veroneuvojia. Verolait, asteikot ja rajat muuttuvat, ja yksittäisen tilanteen verotukseen vaikuttavat monet seikat, kuten saannon ajankohta, sukulaisuussuhde ja osakkeiden arvostus. Tarkista aina ajantasaiset tiedot ja omaa tilannettasi koskevat yksityiskohdat Verohallinnon virallisilta sivuilta tai käänny veroasiantuntijan puoleen ennen päätösten tekemistä.
Lähteet
Usein kysytyt kysymykset (UKK)
Paljonko perityistä osakkeista maksetaan perintöveroa vuonna 2026?
Jos verotettava perintöosuutesi jää alle 30 000 euron, perintöveroa ei makseta lainkaan. Tämän ylittävästä osasta vero määräytyy portaittaisen asteikon ja veroluokkasi mukaan. I veroluokassa (mm. lapset ja puoliso) vero on matalampi kuin II veroluokassa (mm. sisarukset ja muut). Ratkaiseva ajankohta on perinnönjättäjän kuolinpäivä.
Mikä on lahjaksi saatujen osakkeiden hankintameno, jos myyn ne?
Pääsääntöisesti hankintamenona käytetään lahjaverotuksessa vahvistettua arvoa. Jos kuitenkin myyt osakkeet alle vuoden kuluessa lahjoituksesta, hankintamenona käytetään lahjanantajan alkuperäistä hankintahintaa tai 20 prosentin hankintameno-olettamaa. Siksi lahjaosakkeita kannattaa yleensä omistaa vähintään vuosi ennen myyntiä.
Milloin osakelahjasta pitää maksaa lahjaveroa?
Lahjaveroa maksetaan, kun samalta lahjanantajalta kolmen vuoden aikana saatujen lahjojen yhteisarvo on vähintään 7 500 euroa (verovelvollisuuden alkaessa 1.1.2026 tai myöhemmin). Erät lasketaan yhteen, joten lahjan pilkkominen lyhyellä aikavälillä ei poista veroa.
Joutuuko samoista osakkeista maksamaan veroa kahteen kertaan?
Kyse on kahdesta eri verosta. Saannosta maksetaan perintö- tai lahjaveroa, ja jos myyt osakkeet myöhemmin voitolla, arvonnoususta maksetaan luovutusvoittoveroa. Kaksinkertaista verotusta lieventää se, että perintö- tai lahjaverotuksessa vahvistettu arvo toimii myynnin hankintamenona, joten vain saannon jälkeinen arvonnousu on luovutusvoittoa.
Mitä tarkoittaa osakkeiden myynti alihintaan eli lahjanluonteinen kauppa?
Jos myyt osakkeet hintaan, joka on enintään 75 prosenttia niiden käyvästä arvosta, käyvän arvon ja kauppahinnan välinen erotus katsotaan lahjaksi, josta ostaja maksaa lahjaveroa. Yli 75 prosentin hinnalla kauppaa ei pidetä lahjanluonteisena.