Osakkeiden perintövero ja lahjavero – hankintameno ja veroseuraamukset
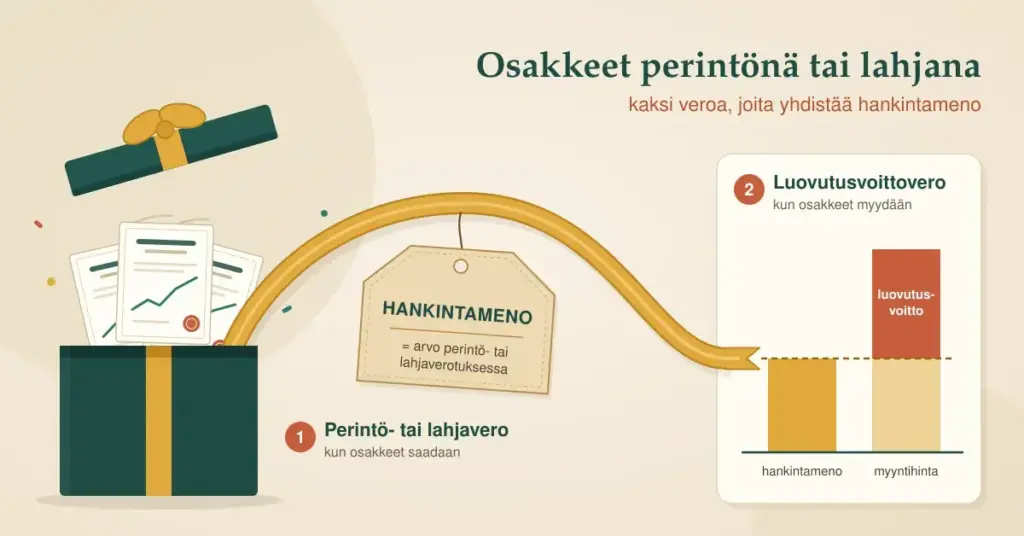
Osakkeiden siirtyminen perintönä tai lahjana synnyttää kaksi erillistä verokysymystä, jotka kannattaa pitää mielessä alusta alkaen. Ensin maksetaan perintövero tai lahjavero siitä, että osakkeet saadaan haltuun. Myöhemmin, kun osakkeet myydään, maksetaan luovutusvoittovero mahdollisesta arvonnoususta. Nämä kaksi vaihetta liittyvät toisiinsa osakkeiden hankintamenon kautta: perintö- tai lahjaverotuksessa vahvistettu arvo siirtyy myöhemmin myynnin verotukseen. Tässä oppaassa käydään läpi vuoden […]