Talletussuoja on järjestelmä, joka turvaa pankkitilillä olevat rahasi siinä harvinaisessa tilanteessa, että pankki ajautuu maksukyvyttömäksi eikä pysty palauttamaan asiakkaidensa varoja. Suomessa jokaisen tallettajan rahat on suojattu yhdessä pankissa enintään 100 000 euroon asti, ja korvaus maksetaan nopeasti ilman erillistä hakemusta. Tässä oppaassa käydään selkeästi läpi, kuinka paljon rahoistasi on turvattu, mitä talletussuoja kattaa ja mitä se ei kata, kuka järjestelmää hoitaa ja miten voit varmistaa, että säästösi ovat mahdollisimman hyvässä turvassa.
Pikafaktat
| Enimmäiskorvaus | 100 000 € / tallettaja / pankki (korko mukaan luettuna) |
| Korvausaika | 7 työpäivää, maksetaan automaattisesti |
| Suojan piirissä | Käyttö-, säästö- ja määräaikaistilit sekä ASP-tilit |
| Suojan ulkopuolella | Osakkeet, rahastot, ETF:t, kryptovaluutat ja vakuutussäästöt |
| Erityistilanne | Oman asunnon myyntivarat täysimääräisesti 6 kk |
| Viranomainen | Rahoitusvakausvirasto (RVV) |
| Rahoitus | Talletussuojarahasto, johon pankit maksavat maksuja |
Mitä talletussuoja tarkoittaa?
Kun talletat rahaa pankkitilille, raha ei jää lojumaan holviin, vaan pankki käyttää sitä esimerkiksi lainojen myöntämiseen. Jos pankki joutuu vakaviin ja pysyviin maksuvaikeuksiin, asiakkaiden talletukset voisivat periaatteessa olla vaarassa. Juuri tätä riskiä varten on luotu talletussuoja.
Maksukyvyttömyydellä tarkoitetaan tilannetta, jossa pankki ei enää kykene maksamaan velkojaan eikä palauttamaan tallettajien varoja. Tällöin talletussuojajärjestelmä astuu kuvaan ja korvaa suojatut talletukset tallettajille lakisääteiseen rajaan asti. Suoja on automaattinen: sinun ei tarvitse erikseen liittyä siihen tai maksaa siitä, vaan jokainen Suomessa toimiva talletuspankki kuuluu järjestelmään lain nojalla.
Talletussuoja koskee tavallisia säästäjiä, mutta myös esimerkiksi yrityksiä, yhdistyksiä ja yksityisiä elinkeinonharjoittajia. Tarkoitus on yksinkertainen: tavallisen ihmisen ja yrityksen peruspankkitilillä olevien rahojen pitää olla turvassa, vaikka yksittäinen pankki kaatuisi.
Kuka vastaa talletussuojasta Suomessa?
Suomessa talletussuojaa hoitaa Rahoitusvakausvirasto (RVV), joka on valtion viranomainen. Se hallinnoi erillistä rahastoa nimeltä talletussuojarahasto, josta korvaukset maksetaan, jos pankki kaatuu. Rahasto ei ole verovaroilla rahoitettu, vaan pankit maksavat siihen vuosittain maksuja. Näin kustannus jää pankkisektorille eikä veronmaksajille.
Järjestelmän perusta on laissa rahoitusvakausviranomaisesta (1195/2014), joka määrittää muun muassa korvauksen enimmäismäärän, korvattavat talletukset ja maksuaikataulun. Lainsäädäntö pohjautuu EU:n talletussuojadirektiiviin, joten perusperiaatteet ovat samat kaikissa EU-maissa.
Pankkien ja muiden rahoituslaitosten vakavaraisuutta ja toimintaa valvoo puolestaan Finanssivalvonta, joka myöntää myös pankkien toimiluvat. Käytännössä talletussuoja ja pankkivalvonta kulkevat käsi kädessä: valvonnan tehtävä on ehkäistä ongelmia etukäteen ja talletussuojan turvata asiakkaat, jos ongelmia siitä huolimatta syntyy.
Kuinka paljon rahoistasi on turvattu?
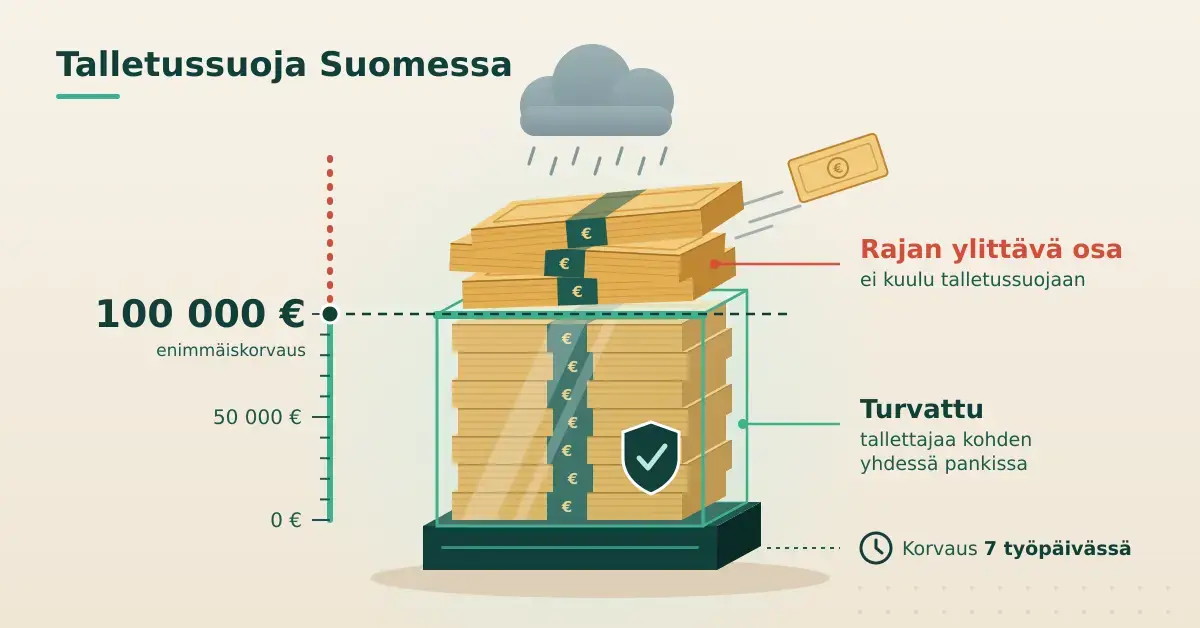
Talletussuojan tärkein luku on 100 000 euroa. Tämä on enimmäiskorvaus, jonka yksi tallettaja voi saada yhdestä pankista. Raja on sama kaikissa EU-maissa, ja se on ollut voimassa jo vuodesta 2010.
Huomionarvoista on, että raja koskee talletusten yhteissummaa korkoineen. Jos sinulla on samassa pankissa esimerkiksi käyttötili, säästötili ja määräaikaistalletus, kaikki nämä lasketaan yhteen ja niitä verrataan 100 000 euron rajaan. Myös tilille kertynyt korko lasketaan mukaan tähän summaan.
Jos talletuksesi ylittävät 100 000 euroa, ylimenevä osa ei lähtökohtaisesti ole suojattu. Käytännössä ylimenevän osan voi saada takaisin vasta pankin konkurssipesän selvityksen kautta, mutta sille ei ole takuita. Siksi suurten summien hajauttaminen on hyvä tuntea.
Raja koskee jokaista pankkia erikseen
100 000 euron suoja koskee tallettajaa pankkikohtaisesti. Tämä tarkoittaa, että jos hajautat säästösi kahteen eri pankkiin, molemmissa on oma 100 000 euron suojansa – eli yhteensä 200 000 euroa olisi turvattu. Mitä useampaan erilliseen pankkiin varat on jaettu, sitä suurempi osa kokonaissummasta on suojattu.
Yhteiset tilit, kuolinpesät ja toiminimet
Yhteisellä tilillä jokaisella tilinomistajalla on oma 100 000 euron suojansa. Esimerkiksi puolisoiden yhteisellä tilillä olevat varat ovat suojattuja yhteensä 200 000 euroon asti, koska suoja lasketaan kummallekin omistajalle erikseen.
Kuolinpesä katsotaan yhdeksi tallettajaksi, joten se saa korvausta enintään 100 000 euroa, vaikka osakkaita olisi useita. Yksityisen elinkeinonharjoittajan eli toiminimen talletuksilla on sama 100 000 euron suoja pankkia kohden kuin yksityishenkilölläkin.
Pankkiryhmät jakavat saman katon
Tärkeä poikkeus koskee pankkiryhmiä. Esimerkiksi OP Ryhmässä, POP Pankki -ryhmässä ja Säästöpankkiryhmässä kaikilla saman ryhmän osuuspankeilla tai säästöpankeilla on yhteinen 100 000 euron suoja asiakasta kohden. Vaikka sinulla olisi tilejä useassa saman ryhmän pankissa, suoja on silti yhteensä enintään 100 000 euroa. Jos siis haluat laajentaa suojaa yli 100 000 euron, varat kannattaa jakaa aidosti eri pankkikonserneihin eikä saman ryhmän eri pankkeihin.
Mitä talletussuoja kattaa – ja mitä ei
Talletussuoja koskee nimenomaan talletuksia eli pankkitileillä olevaa rahaa. Se ei suojaa sijoituksia markkinariskiltä. Tämä ero on tärkeä ymmärtää.
Talletussuojan piiriin kuuluvat tyypillisesti:
- käyttötilit ja säästötilit
- määräaikaistalletukset
- ASP-tilit (asuntosäästöpalkkiotili)
- tileille kertyneet korot suojan enimmäismäärään asti
Talletussuoja ei kata esimerkiksi seuraavia:
- osakkeet ja muut pörssisijoitukset
- sijoitus- ja rahastosijoitukset sekä ETF:t
- kryptovaluutat
- vakuutussäästöt ja muut vakuutustuotteet
- maksulaitosten tileillä (esimerkiksi tietyt maksupalvelut) olevat varat, jos kyseessä ei ole varsinainen talletuspankki
Jos esimerkiksi omistat osakkeita tai rahasto-osuuksia Nordnetin tai muun välittäjän kautta, ne säilytetään arvo-osuustilillä sinun nimissäsi, eivätkä ne ole osa pankin tasetta. Niitä ei korvata talletussuojasta, mutta sijoituspalveluyritysten asiakkailla on erillinen sijoittajien korvausrahasto, joka suojaa tietyissä väärinkäytös- tai maksukyvyttömyystilanteissa. Markkinoiden arvonvaihteluilta se ei kuitenkaan suojaa – osakkeen tai rahaston arvon lasku on aina sijoittajan oma riski.
Korotettu suoja asunnon myynnissä
Elämässä on tilanteita, joissa tilillä on tilapäisesti selvästi yli 100 000 euroa, vaikka kyse ei ole varsinaisesta sijoitusvarallisuudesta. Tyypillisin esimerkki on oman asunnon myynti.
Oman asunnon myynnistä saadut varat korvataan talletussuojasta täysimääräisesti eli ilman 100 000 euron ylärajaa kuuden kuukauden ajan, jos varat on tarkoitettu uuden oman asunnon ostoon. Edellytyksenä on, että tallettaja pystyy luotettavasti osoittamaan, että varat ovat peräisin oman asunnon myynnistä ja että niillä on tarkoitus hankkia uusi koti.
Tällä poikkeuksella halutaan varmistaa, ettei kotiaan vaihtava ihminen jää pulaan, jos pankki kaatuisi juuri sillä hetkellä, kun kauppahinta on vielä tilillä odottamassa seuraavaa asuntokauppaa. Kuuden kuukauden jälkeen varoihin sovelletaan jälleen tavanomaista 100 000 euron rajaa.
Milloin ja miten korvaukset maksetaan?
Jos pankki todetaan maksukyvyttömäksi, Rahoitusvakausvirasto käynnistää korvausten maksamisen. Suojatut talletukset maksetaan tallettajille lain mukaan seitsemän työpäivän kuluessa. Tavoitteena on, että ihmiset pääsevät käsiksi rahoihinsa mahdollisimman nopeasti eivätkä joudu odottamaan kuukausia.
Korvausta ei tarvitse hakea erikseen. Viranomainen saa tiedot tallettajista pankin järjestelmistä ja maksaa korvaukset suoraan. Käytännössä korvaus ohjataan tallettajan toiselle pankkitilille. Tämän vuoksi on hyvä, että sinulla on tili myös jossain muussa pankissa – silloin korvaus voidaan maksaa sujuvasti, vaikka yksi pankki olisi poissa pelistä.
Talletussuoja ulkomaisissa ja verkkopankeissa
Yhä useampi suomalainen tallettaa rahaa myös ulkomaisiin pankkeihin tai kansainvälisiin verkkopankkeihin, jotka houkuttelevat korkeammilla talletuskoroilla. Tällöin on hyvä tietää, minkä maan talletussuoja varoja koskee.
- Suomalainen pankki: varat kuuluvat Suomen talletussuojan piiriin ja niitä korvataan enintään 100 000 euroa.
- Toisesta EU/ETA-maasta toimiva pankki: talletukset kuuluvat yleensä pankin kotimaan talletussuojan piiriin. Korvauksen enimmäismäärä on EU:ssa yhdenmukaistettu 100 000 euroon, mutta korvauksen hoitaa kotimaan järjestelmä.
- Euroalueen ulkopuolinen pankki: korvaus voidaan maksaa pankin kotimaan valuutassa, ja euromääräinen 100 000 euron raja muunnetaan tällöin paikalliseen valuuttaan.
Erityisen tärkeää on tarkistaa, onko palveluntarjoaja varsinainen talletuspankki vai maksulaitos. Osa suosituista rahansiirto- ja maksupalveluista toimii maksulaitoksena, jolloin tilillä olevat varat eivät kuulu talletussuojan piiriin samalla tavalla kuin pankkitalletukset. Jos aiot säilyttää merkittäviä summia, varmista aina ennakkoon, kenen talletussuoja varojasi koskee ja mihin rajaan asti.
Talletussuoja muissa Pohjoismaissa ja EU:ssa
Talletussuojan perusperiaate on EU:ssa yhteinen: jokaisen jäsenmaan on taattava vähintään 100 000 euron suoja tallettajaa kohden. Säännöt perustuvat EU:n talletussuojadirektiiviin (2014/49/EU). Euron ulkopuoliset maat ilmoittavat suojan omassa valuutassaan, ja määrä muunnetaan säännöllisesti vastaamaan euromäärää. Tämän vuoksi esimerkiksi Ruotsin ja Norjan euromääräinen suoja voi poiketa hieman Suomen tasosta, vaikka periaate on sama.
Alla olevassa vertailussa näkyvät keskeiset Pohjoismaat ja euroalueen yhteinen taso. Jokaisessa maassa on lisäksi omat sääntönsä esimerkiksi asuntokaupan varoille ja muille tilapäisesti suurille talletuksille.
Vertailu
| Maa / alue | Enimmäissuoja | Huomioitavaa |
|---|---|---|
| Suomi | 100 000 € | Per tallettaja ja pankki; asuntokaupan varat 6 kk täysimääräisesti |
| Euroalue (EU) | 100 000 € | Yhdenmukaistettu EU:n talletussuojadirektiivillä (2014/49/EU) |
| Ruotsi | 1 150 000 SEK | Taso voimassa 1.1.2026 alkaen; asuntokaupan varoille jopa 5 milj. SEK |
| Norja | 2 000 000 NOK | Elämäntapahtumissa (mm. asunnon myynti) suoja voi jatkua jopa 12 kk |
| Tanska | 100 000 € | EU:n yhteinen vähimmäistaso |
Näin varmistat, että säästösi ovat turvassa
Talletussuoja toimii automaattisesti, mutta omilla valinnoilla voit varmistaa, että mahdollisimman suuri osa rahoistasi on turvassa:
- Hajauta suuret summat: jos talletuksesi ylittävät 100 000 euroa, jaa varat useaan toisistaan riippumattomaan pankkiin, jotta jokainen 100 000 euron suoja on käytössä.
- Muista pankkiryhmät: saman ryhmän pankit jakavat yhden suojan, joten varmista, että eri pankit kuuluvat aidosti eri konserneihin.
- Tarkista toimilupa: varmista, että kyseessä on talletuspankki eikä maksulaitos, ja että sillä on voimassa oleva toimilupa.
- Ota korko huomioon: koska korko lasketaan mukaan 100 000 euron rajaan, pidä talletus hieman rajan alapuolella, jos tavoittelet täyttä suojaa.
- Erota talletukset ja sijoitukset: jos pohdit sijoittamisen aloittamista, muista että osakkeet, rahastot ja kryptovaluutat eivät kuulu talletussuojan piiriin, vaan niissä otat tietoisesti markkinariskiä.
Talletussuoja on ennen kaikkea turvaverkko erittäin harvinaisen tilanteen varalta. Suomessa pankkien kaatuminen on hyvin poikkeuksellista, mutta on hyödyllistä tietää, miten ja mihin rajaan asti rahasi on turvattu – etenkin, jos tilillä on suuria summia tai talletat varoja ulkomaisiin pankkeihin.
Vastuuvapauslauseke
Tämä artikkeli on laadittu yleiseksi tietopaketiksi talletussuojasta, eikä se ole sijoitus-, vero- tai talousneuvontaa. Emme toimi talousneuvojana. Talletussuojan ehdot, korvausmäärät ja viranomaiskäytännöt voivat muuttua, ja ne voivat poiketa yksittäisen pankin tai maan osalta. Pankkitalletus on matalariskinen, mutta talletussuojan ulkopuoliset tuotteet, kuten osakkeet, rahastot ja kryptovaluutat, sisältävät riskin pääoman menettämisestä. Tarkista aina ajantasaiset tiedot Rahoitusvakausvirastolta, omasta pankistasi tai asianomaisen maan talletussuojaviranomaiselta ja tee tarvittaessa omat selvityksesi tai käänny asiantuntijan puoleen ennen päätöksiä.
Lähteet
Usein kysytyt kysymykset (UKK)
Kuinka paljon talletussuoja korvaa yhdestä pankista?
Talletussuoja korvaa enintään 100 000 euroa yhtä tallettajaa ja yhtä pankkia kohden. Summaan lasketaan mukaan kaikki saman tallettajan talletukset kyseisessä pankissa sekä niille kertynyt korko. Jos varat ovat useassa eri pankissa, jokaisessa on oma 100 000 euron suojansa.
Kattaako talletussuoja osakkeet ja rahastot?
Ei. Talletussuoja koskee vain pankkitileillä olevia talletuksia, kuten käyttö-, säästö- ja määräaikaistilejä sekä ASP-tilejä. Osakkeet, rahastot, ETF:t ja kryptovaluutat jäävät suojan ulkopuolelle, koska niissä on kyse sijoituksista ja niihin liittyy aina markkinariski.
Kuinka nopeasti saan rahani, jos pankki kaatuu?
Suojatut talletukset maksetaan tallettajille seitsemän työpäivän kuluessa siitä, kun pankki on todettu maksukyvyttömäksi. Korvausta ei tarvitse hakea erikseen, vaan Rahoitusvakausvirasto maksaa sen automaattisesti, yleensä tallettajan toiselle pankkitilille.
Onko puolisoiden yhteisellä tilillä korkeampi suoja?
Kyllä. Yhteisellä tilillä jokaisella tilinomistajalla on oma 100 000 euron suojansa. Kahden omistajan yhteisellä tilillä varat ovat siis suojattuja yhteensä enintään 200 000 euroon asti, koska suoja lasketaan kummallekin erikseen.
Miten saan yli 100 000 euron säästöt turvaan?
Jaa varat useaan toisistaan riippumattomaan pankkiin, jolloin jokaisessa pankissa on oma 100 000 euron suojansa. Huomaa, että saman pankkiryhmän eri pankit jakavat yhden suojan. Oman asunnon myynnistä saadut varat on lisäksi suojattu täysimääräisesti kuuden kuukauden ajan, jos ne on tarkoitettu uuden asunnon ostoon.